Pelaburan untuk pemula bermaksud melaburkan wang dalam aset kewangan seperti saham, bon atau dana untuk membina kekayaan dari semasa ke semasa, dengan menerima bahawa nilainya boleh jatuh. Risiko itu ialah harga bagi pulangan yang tidak dapat ditandingi oleh akaun simpanan. Pulangan tersebut secara purata sekitar 7–10% setahun bagi indeks ekuiti yang luas seperti S&P 500 dan MSCI World Index dalam tempoh beberapa dekad, tanpa jaminan untuk mana-mana satu tahun. Bagi pemula, permulaan yang lazim ialah dana indeks atau ETF berkos rendah, yang dibeli melalui platform yang dikawal selia dan ditambah setiap bulan.
Simpanan memastikan wang selamat sehingga had jaminan deposit, tetapi wang yang disimpan pada kadar faedah yang rendah kehilangan kuasa beli akibat inflasi setiap tahun. Dagangan menyasarkan pergerakan harga jangka pendek dan memerlukan pengetahuan, alat dan masa yang berbeza. Pelaburan memegang aset selama bertahun-tahun atau beberapa dekad, dan tahun-tahun itulah yang membolehkan faedah kompaun berfungsi. Pelaburan RM4,500 yang berkembang pada kadar 7% setahun mencapai kira-kira RM34,200 selepas 30 tahun, kerana keuntungan setiap tahun menjana pulangannya sendiri.
Pemula boleh kehilangan sebahagian atau seluruh jumlah yang dilaburkan, kerana pasaran yang sama yang mengembangkan wang juga boleh mengecilkannya. Semasa krisis kewangan 2008, S&P 500 jatuh kira-kira 57% dari puncak ke paras terendah. Risiko yang pertama kali ditemui pemula ialah risiko pasaran, risiko kecairan dan risiko penumpuan. Pemula menyediakan tiga prasyarat sebelum ringgit pertama dilaburkan, iaitu dana kecemasan yang menampung perbelanjaan selama 3–6 bulan, hutang berfaedah tinggi yang terkawal, dan ufuk masa sekurang-kurangnya lima tahun.
Setelah prasyarat tersedia, pemula memilih apa yang hendak dibeli. Pelaburan pasif menjejaki indeks pasaran dan bukannya memilih saham, dan ia menjadi pilihan lalai bagi pemula kerana dalam tempoh 15 tahun kira-kira 85–90% daripada dana kap besar yang diurus secara aktif gagal mengatasi penanda arasnya. Enam jenis pelaburan utama ialah saham, bon, ETF, dana bersama, dana indeks dan robo-advisor, manakala kripto kekal sebagai aset spekulatif di luar kategori ini. Dana indeks sesuai sebagai pelaburan pertama kerana ia memegang ratusan atau ribuan syarikat dalam satu pembelian. Kosnya tetap penting, kerana komisen dagangan, jumlah nisbah perbelanjaan (TER), spread bid-ask dan yuran jagaan terkumpul menentang pulangan selama beberapa dekad.
Bermula mengikut enam langkah. Tentukan matlamat, sahkan prasyarat, pilih platform yang dikawal selia, buka akaun, buat pelaburan awal dan automasikan sumbangan tetap. Jumlah itu penghalang yang lebih kecil daripada yang dijangka kebanyakan pemula, kerana banyak platform menerima RM4.50 dan RM225 sebulan sudah mencukupi untuk membina kedudukan yang pelbagai. Pemula paling kerap tersilap apabila cuba menjangka masa pasaran, menjual dalam keadaan panik semasa penurunan, melabur tanpa dana kecemasan, menumpukan modal dalam satu aset dan mengabaikan yuran. Dana indeks melindungi daripada penumpuan, kerana ia memberikan kepelbagaian secara automatik.
Pelan pelaburan mengikat langkah-langkah itu melalui lima elemen, iaitu matlamat kewangan, ufuk masa, penilaian jujur tentang toleransi risiko, peruntukan aset dan jadual pemantauan. Pelan itu berjalan atas dua strategi yang memerlukan sedikit keputusan, iaitu pelaburan indeks pasif dan dollar-cost averaging (DCA), yang melaburkan jumlah tetap pada sela masa yang tetap. Wang kekal dilaburkan sekurang-kurangnya lima tahun, kerana tempoh yang lebih pendek mendedahkan pelabur kepada julat hasil yang jauh lebih luas. Wang itu berada dalam akaun broker bersama broker atau platform yang dikawal selia, dan pemula memilih platform berdasarkan peraturan dahulu, kemudian produk, yuran, deposit minimum dan kemudahan penggunaan.
Apakah matlamat utama anda membaca panduan ini?
Pilih satu dan lihat perbandingan jawapan anda dengan pembaca lain.
Apakah Definisi Pelaburan?
Pelaburan ialah tindakan memperuntukkan wang dalam aset kewangan, seperti saham, bon atau dana, dengan jangkaan menjana pulangan dan membina kekayaan dari semasa ke semasa. Berbeza daripada berbelanja atau menyimpan, melabur bermakna menerima kemungkinan rugi sebagai pertukaran untuk peluang mengembangkan modal asal.
Perbezaan ini penting kerana ia menentukan hubungan antara risiko dan ganjaran di sebalik setiap keputusan pelaburan. Apabila anda melabur, anda mendapat pendedahan kepada pasaran. Nilai aset anda bergerak mengikut pasaran yang dikaitkan dengannya. Pendedahan itulah yang mewujudkan potensi pertumbuhan, tetapi ia juga yang menjadikan kerugian mungkin berlaku. Meletakkan modal dalam aset kewangan ialah keputusan yang disengajakan untuk mengejar pulangan yang tidak dapat diberikan oleh simpanan semata-mata.
Pelaburan berbeza daripada simpanan terutamanya dari segi risiko dan pulangan. Wang dalam akaun simpanan yang dikawal selia tidak mempunyai risiko pasaran dan lazimnya dijamin deposit sehingga had tertentu, manakala wang yang dilaburkan terdedah kepada turun naik pasaran dan boleh jatuh di bawah jumlah asal.
Akaun simpanan melindungi modal anda dari segi nominal. Di Malaysia, Perbadanan Insurans Deposit Malaysia (PIDM) melindungi sehingga RM250,000 bagi setiap pendeposit bagi setiap bank. Pertukarannya ialah kadar faedah akaun simpanan biasanya rendah, dan dalam banyak tempoh ia berada di bawah kadar inflasi. Maksudnya, wang itu selamat dari segi mutlak tetapi kehilangan kuasa beli dengan berlalunya masa. Sebagai contoh, RM45,000 akan membeli lebih sedikit sepuluh tahun lagi berbanding hari ini, kecuali pertumbuhannya sekurang-kurangnya menyamai inflasi.
Pelaburan membalikkan pertukaran akaun simpanan. Tiada jaminan deposit untuk aset yang terdedah kepada pasaran, dan nilai pegangan anda boleh jatuh. Namun pulangan yang berpotensi dalam tempoh yang lebih panjang jauh lebih tinggi, dan itulah sebabnya pelaburan wujud sebagai alat kewangan yang berasingan. Bagi pemula, soalan yang berguna ialah wang mana yang patut berada dalam simpanan dan wang mana dalam pelaburan. Keperluan jangka pendek dan rizab kecemasan patut berada dalam akaun simpanan dan akaun lain yang melindungi modal. Wang yang tidak anda perlukan selama lima tahun atau lebih ialah wang yang sesuai untuk dilaburkan.
Pelaburan berbeza daripada dagangan dari segi ufuk masa dan niat. Pelabur memegang aset selama bertahun-tahun atau beberapa dekad untuk membina kekayaan secara beransur-ansur, manakala pedagang kerap membeli dan menjual, kadangkala dalam satu hari, untuk mengaut keuntungan daripada pergerakan harga jangka pendek.
Pelaburan jangka panjang dan dagangan aktif memerlukan pengetahuan, alat dan komitmen masa yang berbeza. Pelabur beli-dan-pegang yang membeli dana indeks yang pelbagai dan menyumbang setiap bulan tidak perlu memantau pasaran selain semakan suku tahunan. Pedagang yang membeli dan menjual kedudukan individu setiap hari memerlukan data masa nyata, kemahiran analisis teknikal dan keupayaan mengurus risiko berleveraj. Kedua-dua aktiviti ini berkongsi satu sistem kewangan tetapi berbeza dalam hampir setiap aspek praktikal, dan perbezaan antara pelaburan dan dagangan menentukan kemahiran, kos dan toleransi risiko yang berkenaan bagi setiap satu.
Mengapakah Orang Patut Mula Melabur?
Orang patut mula melabur kerana akaun simpanan semata-mata tidak mengatasi inflasi dari semasa ke semasa. Wang yang disimpan pada kadar faedah yang rendah kehilangan kuasa beli setiap tahun, manakala modal yang dilaburkan berpotensi berkembang dan berkompaun sepanjang beberapa dekad. Secara sejarah, indeks ekuiti yang luas seperti S&P 500 dan MSCI World Index telah memberikan pulangan tahunan purata kira-kira 7–10% dalam tempoh beberapa dekad, satu kadar yang jarang dicapai oleh akaun simpanan.
Jika inflasi berjalan pada 2–3% setahun dan simpanan anda memperoleh 1%, anda ketinggalan dari segi nyata setiap tahun yang anda tangguhkan. Dalam tempoh 20 atau 30 tahun, jurang itu menjadi sangat besar. Melindungi wang daripada kerugian tidak mencukupi untuk membina kekayaan jangka panjang. Kekayaan jangka panjang memerlukan wang yang bekerja dan berkembang lebih pantas daripada kos sara hidup.
Angka tahunan 7–10% bagi pulangan ekuiti sejarah merujuk kepada indeks pasaran yang luas dan pelbagai, yang diukur dalam tempoh 20 tahun atau lebih. Ia bukan jaminan, dan tahun-tahun tertentu boleh menghasilkan keputusan negatif. Tetapi corak jangka panjang itulah sebabnya pelaburan, dan bukan simpanan semata-mata, menjadi cadangan piawai untuk membina kekayaan dari semasa ke semasa. Semakin awal anda bermula, semakin banyak tahun yang ada untuk faedah kompaun bekerja, dan semakin sedikit jumlah yang perlu anda sumbangkan untuk mencapai hasil yang sama.

Filippo Ucchino
Pengasas Bersama dan Ketua Pegawai Eksekutif InvestinGoal - Introducing Broker
Apakah sebab utama anda ingin melabur?
Pilih satu dan lihat perbandingan jawapan anda dengan pembaca lain.
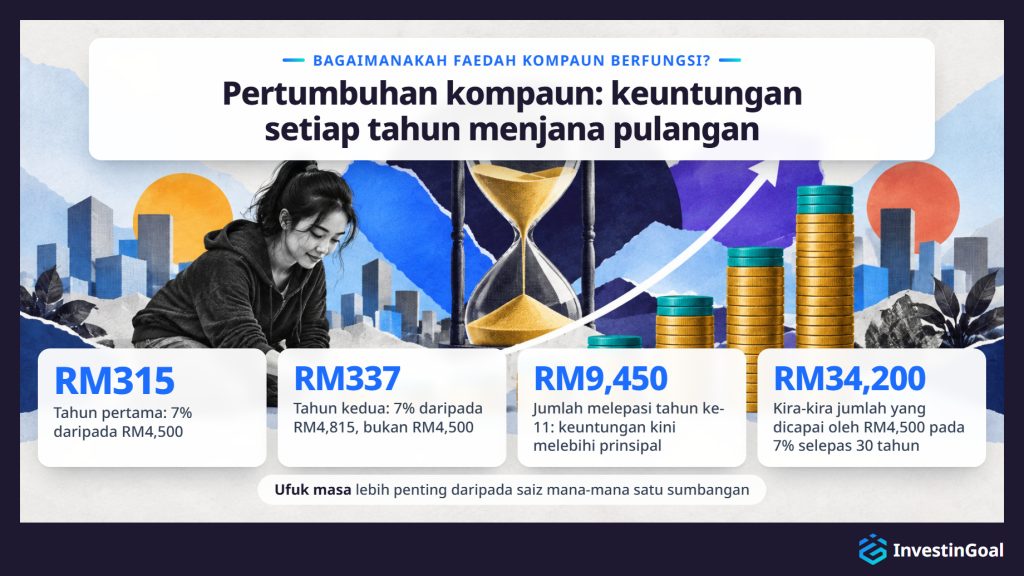
Faedah kompaun berfungsi dengan melaburkan semula pulangan supaya setiap tempoh seterusnya menjana keuntungan bukan sahaja ke atas jumlah asal, tetapi ke atas semua pertumbuhan yang telah terkumpul. Dalam pelaburan ekuiti, mekanisme ini lebih tepat disebut pertumbuhan kompaun atau pulangan berkompaun, kerana kadar pertumbuhan berubah dari tahun ke tahun dan tidak tetap seperti akaun simpanan, tetapi prinsipnya sama. Pelaburan RM4,500 yang berkembang pada 7% setahun bukan sekadar menambah RM315 setiap tahun. Ia mencapai kira-kira RM34,200 selepas 30 tahun, kerana keuntungan setiap tahun ditambah kepada asas dan menjana pulangannya sendiri pada tempoh berikutnya.
Pecahan tahun demi tahun menunjukkan cara faedah kompaun berfungsi. Pada tahun pertama, 7% daripada RM4,500 menghasilkan RM315. Pada tahun kedua, 7% dikenakan ke atas RM4,815, bukan RM4,500, menghasilkan RM337. Perbezaannya nampak kecil pada awalnya, tetapi pecutannya bersifat eksponen. Menjelang tahun ke-11, keuntungan yang dicampurkan lebih besar daripada prinsipal asal, dan jumlahnya telah melepasi RM9,450. Menjelang tahun ke-30, jumlahnya lebih daripada tujuh kali ganda apa yang anda mulakan, walaupun anda tidak menambah apa-apa selepas sumbangan awal.
Ufuk masa lebih penting daripada saiz mana-mana satu sumbangan. Bermula lima tahun lebih awal dengan jumlah yang sederhana menghasilkan jumlah akhir yang lebih besar berbanding bermula kemudian dengan jumlah yang lebih besar, kerana wang awal mempunyai lebih banyak kitaran pengkompaunan di hadapannya. Inilah satu-satunya sebab paling konkrit untuk mula melabur secepat mungkin setelah tiga prasyarat tersedia, dan itulah sebabnya masa ialah pemboleh ubah paling berkuasa yang boleh dikawal oleh pemula.
Apakah Risiko Utama Pelaburan bagi Pemula?
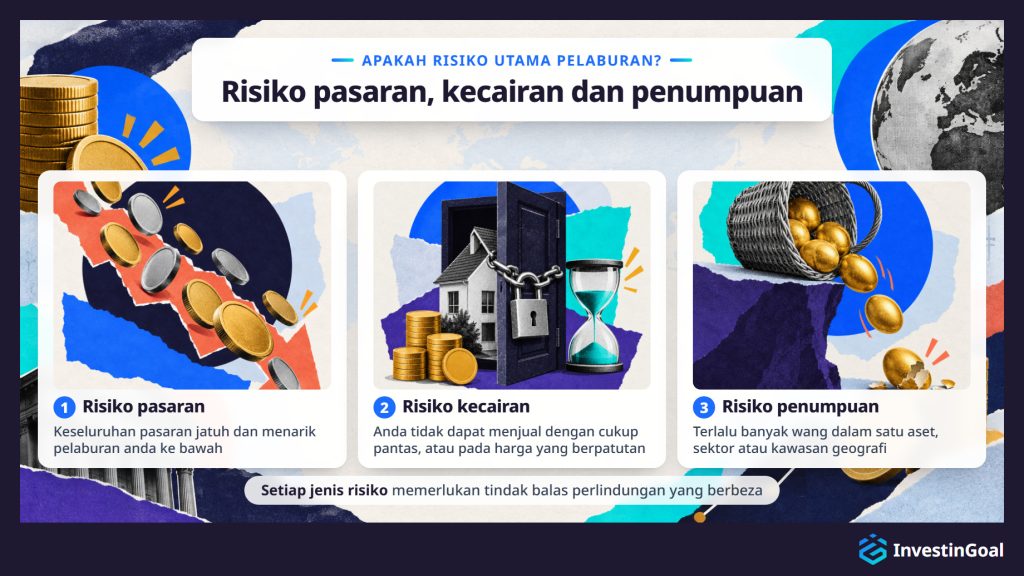
Pemula menghadapi beberapa kategori risiko pelaburan yang berbeza, dan yang paling penting ialah risiko pasaran, risiko kecairan dan risiko penumpuan. Setiap jenis memerlukan tindak balas perlindungan yang berbeza, jadi pemula perlu memahami ketiga-tiganya sebelum memperuntukkan modal.
Risiko pasaran ialah kemungkinan keseluruhan pasaran jatuh nilainya dan menarik pelaburan anda ke bawah bersamanya, tanpa mengira kualiti setiap pelaburan. Ini ialah bentuk turun naik yang paling ketara, dan ia yang pertama kali ditemui pemula. Pelabur tidak dapat menghapuskan risiko pasaran, hanya mengurusnya melalui kepelbagaian dan masa.
Risiko kecairan ialah kemungkinan anda tidak dapat menjual aset dengan cukup pantas, atau pada harga yang berpatutan, apabila anda memerlukannya. Kecairan tinggi bagi kebanyakan saham dan ETF yang didagangkan secara umum, dan boleh rendah bagi aset lain, seperti sesetengah bon, pelaburan hartanah atau dana khusus.
Risiko penumpuan ialah kemungkinan terlalu banyak wang anda berada dalam satu aset, sektor atau kawasan geografi. Jika satu kedudukan itu jatuh, kesannya ke atas keseluruhan portfolio anda tidak seimbang. Kepelbagaian ialah langkah balas yang terus.
Risiko pasaran, risiko kecairan dan risiko penumpuan menentukan sama ada pengalaman melabur pertama seorang pemula berakhir dengan kerugian modal yang boleh dielakkan atau dengan kedudukan jangka panjang yang mampan. Sisihan piawai dan Value at Risk melangkah lebih jauh ke dalam risiko pelaburan, kerana kedua-duanya mengukur sejauh mana turun naik yang dibawa oleh sesebuah portfolio.
Ya, anda boleh rugi wang semasa melabur, termasuk keseluruhan jumlah yang anda laburkan. Tiada jaminan pulangan positif bagi pelaburan yang terdedah kepada pasaran, dan modal yang dilaburkan serta sebarang keuntungan terkumpul boleh jatuh nilainya, terutamanya dalam tempoh pegangan yang pendek atau apabila aset ditumpukan dalam satu kedudukan.
Kerugian modal ialah ciri biasa pelaburan berasaskan pasaran. Semasa krisis kewangan global 2008, S&P 500 jatuh kira-kira 57% dari puncak ke paras terendah, manakala indeks Eropah seperti EURO STOXX 50 merosot dengan magnitud yang setanding. Dalam kejatuhan COVID-19 pada 2020, pasaran global jatuh lebih 30% dalam beberapa minggu sebelum pulih. Saham individu boleh kehilangan sebahagian besar atau seluruh nilainya pada bila-bila masa.
Pasaran pulih kedua-dua kali. S&P 500 mengambil masa kira-kira empat tahun untuk naik semula dari paras terendah 2009 ke puncak 2007, dan kira-kira lima bulan dari paras terendah Mac 2020. Sebab pelaburan masih bermakna dari semasa ke semasa ialah secara sejarah, portfolio yang pelbagai dan dipegang untuk tempoh yang panjang telah pulih daripada kejatuhan dan terus berkembang, tetapi corak statistik itu tidak melindungi mana-mana pelabur individu yang terpaksa menjual semasa kejatuhan.
Wang yang dilaburkan tidak mempunyai jaminan deposit. Apabila prinsipal anda berisiko, jumlah yang anda mulakan boleh mengecil. Ini sangat berbeza daripada akaun simpanan, dan itulah sebabnya prasyarat, kepelbagaian dan ufuk masa perlu disediakan sebelum bermula.
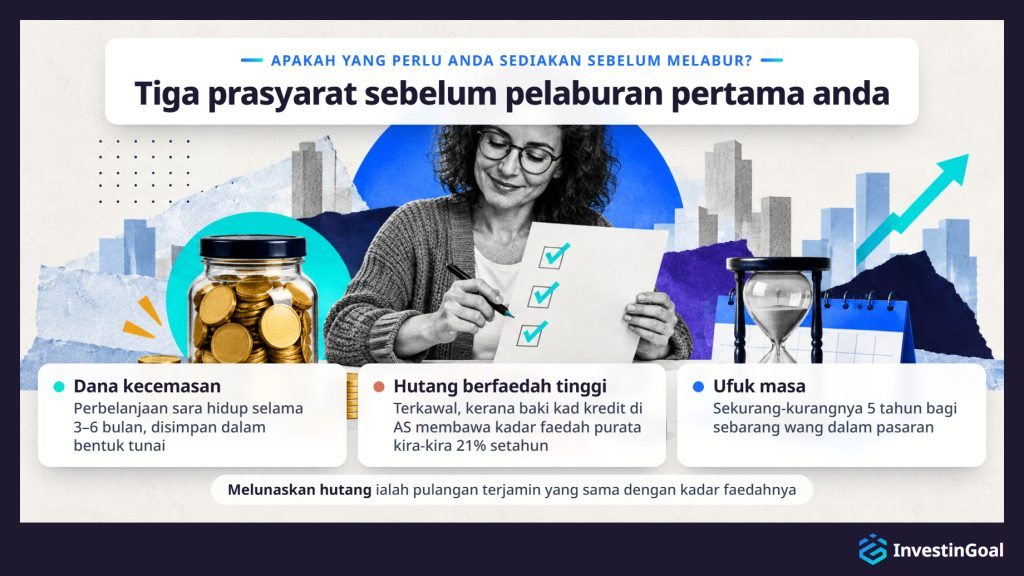
Sebelum mula melabur, anda perlu menyediakan tiga prasyarat, iaitu dana kecemasan tunai yang menampung perbelanjaan sara hidup selama 3–6 bulan, penghapusan atau kawalan hutang berfaedah tinggi (yang kosnya lazimnya melebihi pulangan pelaburan yang realistik), dan ufuk masa yang ditentukan sekurang-kurangnya 5 tahun bagi sebarang wang yang diletakkan dalam aset yang terdedah kepada pasaran.
Dana kecemasan ialah penampan tunai yang memastikan anda tidak perlu menjual pelaburan dengan rugi untuk menampung perbelanjaan yang tidak dijangka. Tanpanya, kehilangan pekerjaan, bil perubatan atau pembaikan besar memaksa pelikuidan yang boleh mengunci kerugian. Ambang 3–6 bulan ialah penanda aras yang diterima secara meluas kerana ia meliputi purata masa yang diperlukan untuk mendapat pekerjaan baharu atau pulih daripada kos tidak dirancang yang besar.
Di sesetengah negara, seperti AS, baki kad kredit membawa kadar faedah purata kira-kira 21% setahun, menurut Federal Reserve. Tiada strategi pelaburan yang realistik dapat mengatasi kos itu dengan konsisten. Melunaskan hutang ini, pada hakikatnya, ialah pulangan terjamin yang sama dengan kadar faedah yang anda hapuskan. Gadai janji dan hutang berfaedah lebih rendah yang lain tidak semestinya perlu dilunaskan dahulu, tetapi prinsip yang sama terpakai. Hutang diberi keutamaan apabila kosnya melebihi pulangan pelaburan yang dijangka.
Ufuk masa minimum lima tahun ialah prasyarat ketiga. Wang yang mungkin anda perlukan dalam tempoh satu hingga empat tahun akan datang tidak patut berada dalam aset yang terdedah kepada pasaran, kerana turun naik jangka pendek boleh bermakna menjual dengan rugi. Hanya wang yang benar-benar boleh anda biarkan tidak disentuh selama lima tahun atau lebih sesuai berada dalam akaun pelaburan.
Apakah Perbezaan antara Pelaburan Aktif dan Pelaburan Pasif?
Pelaburan aktif berbeza daripada pelaburan pasif dari segi cara pelabur memilih portfolio dan cara kos terkumpul. Pelaburan aktif melibatkan pemilihan sekuriti individu atau penentuan masa pasaran bagi mengejar pulangan yang melebihi penanda aras, manakala pelaburan pasif menjejaki indeks pasaran dan menerima pulangan pasaran purata sebagai pertukaran untuk kos yang lebih rendah dan usaha pengurusan yang kurang.
Dalam praktiknya, pelaburan aktif bermakna sama ada memilih saham individu sendiri atau membayar pengurus dana untuk berbuat demikian. Matlamatnya ialah mengalahkan pasaran, tetapi usaha itu menelan yuran pengurusan yang lebih tinggi, masa penyelidikan dan kos transaksi, dan kos itu berkompaun menentang anda sama seperti pulangan berkompaun untuk anda. Dalam tempoh yang panjang, majoriti dana yang diurus secara aktif telah mencatat prestasi di bawah indeks penanda aras mereka selepas yuran. SPIVA Scorecard, yang diterbitkan oleh S&P Global merentasi pasaran AS, Eropah dan UK, secara konsisten menunjukkan bahawa dalam tempoh 15 tahun, kira-kira 85–90% daripada dana kap besar yang diurus secara aktif gagal mengatasi penanda arasnya.
Pelaburan pasif menerima pulangan pasaran secara reka bentuk. Daripada cuba memilih pemenang, pelabur pasif membeli dana yang memegang aset yang sama seperti indeks pasaran yang luas, dalam kadar yang sama. Pelabur membuat sedikit keputusan, yuran adalah rendah, dan pulangan menyerupai prestasi keseluruhan pasaran dengan rapat. Bagi pemula, pelaburan pasif ialah titik permulaan lalai kerana ia memerlukan disiplin dan bukan kepakaran, serta memberikan kepelbagaian yang luas secara automatik. Apa yang menjadikan pendekatan pasif pilihan lalai yang praktikal ialah jurang antara pelaburan aktif dan pasif dari segi kos dan hasil jangka panjang.
Apakah Jenis Pelaburan yang Boleh Dipilih oleh Pemula?
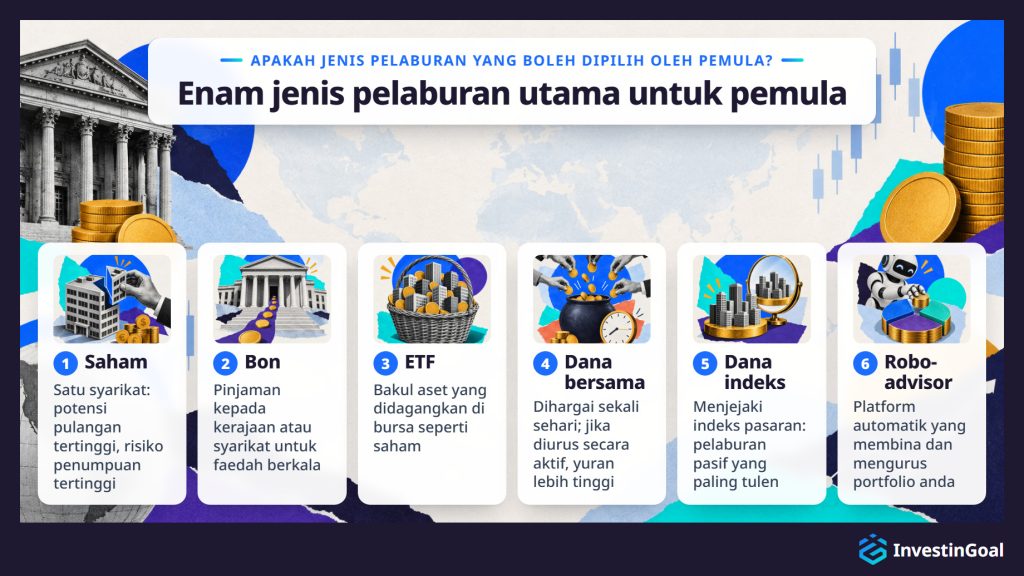
Pemula boleh memilih enam jenis pelaburan utama, masing-masing dengan profil risiko, titik masuk dan keperluan pengurusan yang berbeza, iaitu saham, bon, ETF, dana bersama, dana indeks dan robo-advisor. Selain enam jenis ini, mata wang kripto ialah pilihan tambahan dengan profil risiko yang jauh lebih tinggi, dan ia bukan titik permulaan yang lazim bagi pemula sepenuhnya.
- Saham mewakili pemilikan dalam satu syarikat. Apabila syarikat itu meningkat nilainya, harga saham cenderung naik. Apabila ia bergelut, harga jatuh. Saham menawarkan potensi pulangan individu yang tertinggi tetapi juga risiko penumpuan yang tertinggi jika anda hanya memegang satu atau beberapa kedudukan.
- Bon ialah pinjaman yang anda berikan kepada kerajaan atau syarikat sebagai pertukaran untuk bayaran faedah berkala dan pemulangan modal anda pada tarikh matang. Ia secara umumnya kurang turun naik berbanding saham tetapi menawarkan pulangan jangka panjang yang lebih rendah.
- ETF (exchange-traded fund) ialah bakul aset yang didagangkan di bursa saham seperti saham individu. Satu ETF boleh memegang ratusan atau ribuan saham atau bon, dan memberikan kepelbagaian serta-merta pada kos yang rendah.
- Dana bersama beroperasi atas prinsip yang serupa tetapi dihargai sekali sehari dan mungkin diurus secara aktif, yang lazimnya bermakna yuran yang lebih tinggi.
- Dana indeks menjejaki indeks pasaran tertentu, sama ada ia ETF atau dana bersama, dan merupakan ungkapan paling tulen bagi pelaburan pasif.
- Robo-advisor ialah platform automatik yang membina dan mengurus portfolio yang pelbagai bagi pihak anda berdasarkan toleransi risiko dan matlamat anda. Perkhidmatan seperti StashAway di Malaysia mengenakan yuran pengurusan yang kecil tetapi menghapuskan keperluan memilih dana individu sendiri.
Kripto berada di luar kategori ini. Ia sangat turun naik, baru dikawal selia di EU sejak Disember 2024 menerusi peraturan MiCA, dan tidak mempunyai data pulangan sejarah yang menyokong pelaburan ekuiti jangka panjang. Pemula patut menganggapnya sebagai aset spekulatif dan bukan blok binaan pelaburan teras. Setiap kelas aset bertindak balas secara berbeza terhadap keadaan pasaran, membawa struktur kos yang berbeza dan sesuai dengan profil risiko yang berbeza, jadi seluruh julat jenis pelaburan wajar diketahui sebelum menyerahkan modal kepada mana-mana satu.
Bagi pemula sepenuhnya, pelaburan pertama terbaik lazimnya ialah dana indeks atau ETF yang pelbagai dan berkos rendah, kerana ia memberikan pendedahan serta-merta kepada bakul aset yang luas, tidak memerlukan pemilihan saham dan memastikan kos rendah. Pilihan yang tepat bagi setiap orang bergantung pada tiga kriteria, iaitu kos (dinyatakan sebagai jumlah nisbah perbelanjaan dana, atau TER), keluasan kepelbagaian, dan keupayaan pelabur bertahan melalui penurunan harga jangka pendek tanpa menjual.
Dana indeks global atau ETF yang menjejaki indeks pasaran yang luas memberikan pemula pendedahan kepada ratusan atau ribuan syarikat dalam satu pembelian. Di Eropah, contoh yang dipegang secara meluas termasuk Vanguard FTSE All-World UCITS ETF (VWCE) dengan TER 0.14% dan iShares Core MSCI World UCITS ETF dengan 0.20%. Di AS, Vanguard Total Stock Market ETF (VTI) mengenakan hanya 0.03%. TER bagi dana sedemikian lazimnya antara 0.03% dan 0.25% setahun, yang bermakna kos memegangnya boleh diabaikan berbanding pertumbuhan jangka panjang yang diaksesnya.
Ketiga-tiga kriteria itu mudah. Pertama, dana itu patut berkos rendah, kerana setiap pecahan peratus dalam yuran berkompaun menentang pulangan anda selama beberapa dekad. Kedua, ia patut pelbagai secara meluas, kerana dana yang memegang seluruh pasaran secara semula jadi lebih selamat daripada dana yang tertumpu pada satu sektor atau negara. Ketiga, dan yang paling penting, pemula mesti bersedia memegang kedudukan itu semasa tempoh kejatuhan. Dengan pelaburan pertama yang baik, risiko tunggal terbesar ialah pelabur menjualnya dengan rugi semasa kemerosotan sementara.
Apakah perkara utama yang menghalang anda daripada melabur sekarang?
Pilih satu dan lihat perbandingan jawapan anda dengan pembaca lain.
Apakah Kos Apabila Anda Melabur?
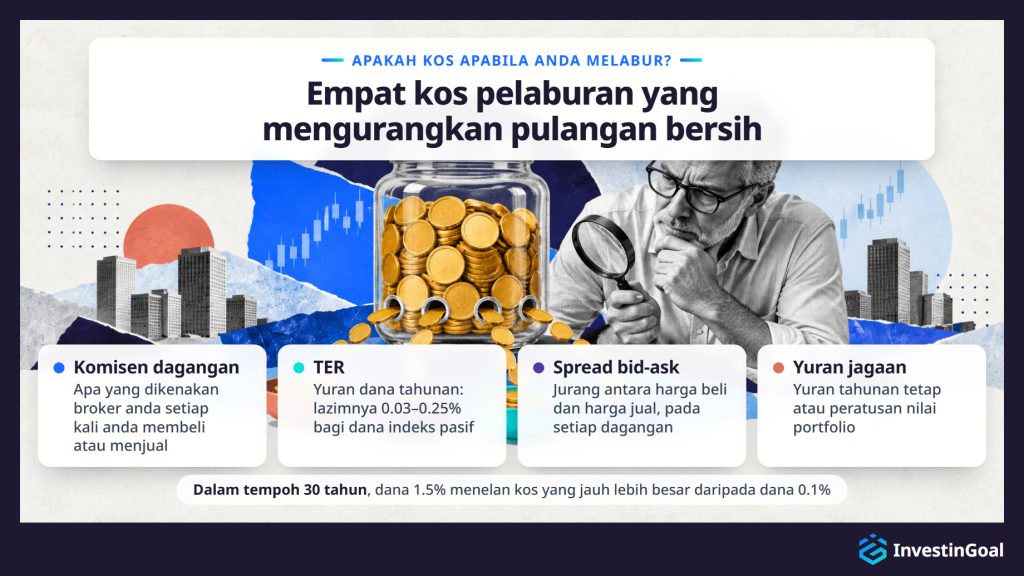
Pelaburan melibatkan beberapa lapisan kos yang terus mengurangkan pulangan bersih, iaitu komisen dagangan broker, yuran pengurusan dana yang dinyatakan sebagai jumlah nisbah perbelanjaan (TER atau nisbah perbelanjaan), spread bid-ask pada setiap transaksi, dan yuran jagaan platform tahunan. Kebanyakan pemula memandang rendah kesemua empat ini.
- Komisen dagangan ialah apa yang dikenakan broker anda setiap kali anda membeli atau menjual aset. Banyak platform telah mengurangkan atau menghapuskannya untuk dagangan standard, tetapi ia masih wujud di sesetengah platform dan bagi jenis aset tertentu.
- TER ialah yuran peratusan tahunan yang dikenakan sesebuah dana untuk mengurus asetnya. Bagi dana indeks pasif, ia lazimnya 0.03–0.25%. Bagi dana yang diurus secara aktif, ia boleh mencapai 0.5–1.5% atau lebih. Perbezaannya mungkin nampak kecil dalam satu tahun, tetapi selama beberapa dekad ia berkompaun dengan ketara.
- Spread bid-ask ialah jurang kecil antara harga yang anda boleh gunakan untuk membeli aset dan harga yang anda boleh gunakan untuk menjualnya. Ia kos transaksi yang wujud pada setiap dagangan, dan ia lebih besar bagi aset yang kurang cair.
- Yuran jagaan dikenakan oleh sesetengah platform kerana memegang aset anda. Ia mungkin yuran tahunan tetap atau peratusan nilai portfolio anda.
Kos berkompaun menentang anda dengan kuasa matematik yang sama seperti pulangan berkompaun untuk anda. Dana yang mengenakan 1.5% setahun akan, dalam tempoh 30 tahun, menelan bahagian kekayaan keseluruhan anda yang jauh lebih besar berbanding dana yang mengenakan 0.1%. Perbezaan nilai portfolio akhir antara dana berkos tinggi dan berkos rendah boleh mencecah puluhan atau malah ratusan ribu ringgit, walaupun kedua-duanya memperoleh pulangan kasar yang sama. Malah perbezaan kos tahunan sebanyak 1% berkompaun merentasi ufuk 20–30 tahun, jadi kos pelaburan wajar disemak sebelum memilih sebarang produk.
Bagaimanakah Anda Memulakan Pelaburan sebagai Pemula?
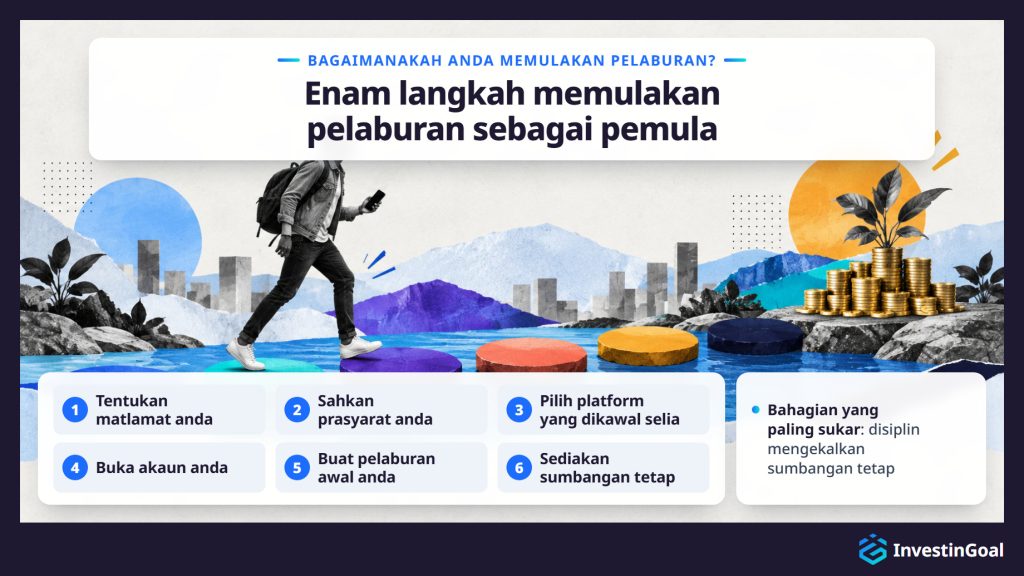
Untuk memulakan pelaburan sebagai pemula, langkah pertama ialah menentukan matlamat kewangan yang jelas dan mengesahkan bahawa tiga prasyarat telah tersedia, iaitu dana kecemasan, kedudukan hutang yang terurus, dan ufuk masa sekurang-kurangnya 5 tahun. Dari situ, prosesnya bergerak melalui pemilihan platform yang dikawal selia, pembukaan akaun, pemilihan pelaburan awal yang sejajar dengan toleransi risiko anda, dan penyediaan jadual sumbangan tetap.
- Tentukan matlamat anda. Adakah anda melabur untuk persaraan dalam 25 tahun, untuk deposit rumah dalam 7 tahun, atau untuk pembinaan kekayaan jangka panjang secara umum? Matlamat menentukan ufuk masa, dan ufuk masa menentukan tahap risiko yang sesuai.
- Sahkan prasyarat anda. Anda memerlukan perbelanjaan 3–6 bulan dalam bentuk tunai, tiada hutang berfaedah tinggi yang tidak terkawal, dan keyakinan bahawa anda tidak akan memerlukan wang yang anda rancang untuk dilaburkan selama sekurang-kurangnya lima tahun.
- Pilih platform yang dikawal selia. Pilih broker atau platform pelaburan yang dibenarkan oleh pengawal selia kewangan yang diiktiraf di negara anda. Platform itu patut menawarkan produk pelaburan yang anda perlukan (sekurang-kurangnya dana indeks atau ETF berkos rendah), mengenakan yuran yang telus, dan mempunyai antara muka yang berfungsi dan mudah digunakan.
- Buka akaun anda. Ini lazimnya proses dalam talian yang mengambil masa 10–30 minit dan memerlukan pengesahan identiti. Anda memerlukan kad pengenalan yang dikeluarkan kerajaan dan bukti alamat.
- Buat pelaburan awal anda. Bagi kebanyakan pemula, ini bermakna membeli dana indeks atau ETF yang pelbagai dan berkos rendah. Mulakan dengan jumlah yang anda selesa, walaupun kecil.
- Sediakan sumbangan tetap. Automasikan pemindahan bulanan ke dalam akaun pelaburan anda dan pembelian berulang dana pilihan anda. Ini menghapuskan godaan untuk menjangka masa pasaran dan membina kedudukan anda secara berterusan dari semasa ke semasa.
Prosesnya lebih mudah daripada yang dijangka kebanyakan pemula. Bahagian yang paling sukar ialah disiplin mengekalkan sumbangan tetap dan menahan diri daripada bertindak balas terhadap pergerakan pasaran jangka pendek. Langkah-langkah khusus berbeza mengikut negara, kerana keperluan peraturan, platform yang tersedia dan layanan cukai berbeza antara bidang kuasa. Perbezaan itu membentuk setiap peringkat cara memulakan pelaburan, daripada pilihan platform hingga cukai ke atas keuntungan.
Banyak platform yang dikawal selia membenarkan pelabur bermula dengan serendah RM4.50 melalui program saham pecahan, dan sumbangan tetap sebanyak RM225 sebulan mencukupi untuk mula membina kedudukan yang pelbagai dalam dana indeks atau ETF. Dalam praktiknya, platform telah menghapuskan hampir sepenuhnya halangan modal. Interactive Brokers tidak mempunyai deposit minimum dan menawarkan saham pecahan. Jumlah pelaburan minimum jauh kurang penting berbanding disiplin untuk bermula secara konsisten. Minimum platform berbeza-beza, tetapi halangannya lebih rendah daripada yang dijangka kebanyakan pemula.
Tanggapan salah bahawa pelaburan memerlukan ribuan ringgit di muka ialah salah satu sebab paling lazim orang menangguhkannya. Dalam praktiknya, kos satu saham ETF global sering antara RM22.50 dan RM450, dan saham pecahan menghapuskan malah kekangan itu. Sumbangan tetap dari semasa ke semasa lebih penting daripada saiz deposit pertama. Seseorang yang menyumbang RM225 sebulan selama 30 tahun mengumpul jauh lebih banyak pada pulangan tahunan 7% berbanding seseorang yang menunggu lima tahun dan kemudian melabur RM22,500 sebagai jumlah sekali gus.
Faedah kompaun memberi ganjaran kepada masa dalam pasaran lebih daripada saiz mana-mana satu transaksi. Platform juga membentuk wang yang anda perlukan untuk mula melabur, kerana deposit minimum dan yuran berbeza dari satu platform ke platform lain.
Kesilapan pelaburan paling lazim yang dilakukan pemula ialah cuba menjangka masa pasaran, menjual semasa penurunan harga jangka pendek akibat jualan panik, melabur sebelum dana kecemasan disediakan, menumpukan semua modal dalam satu aset atau sektor (risiko penumpuan), dan mengabaikan yuran semasa memilih platform atau dana.
Menjangka masa pasaran ialah kepercayaan bahawa anda boleh meramalkan bila harga akan naik atau turun dan membeli atau menjual sewajarnya. Menjangka masa pasaran gagal walaupun bagi pengurus dana profesional, seperti yang ditunjukkan oleh penyelidikan selama beberapa dekad. Bagi pemula, percubaan itu lazimnya menyebabkan membeli selepas harga sudah naik dan menjual selepas harga sudah jatuh, iaitu bertentangan dengan apa yang menghasilkan pulangan.
Jualan panik ialah saudara tingkah laku kepada menjangka masa pasaran. Apabila pasaran jatuh 10–20%, naluri untuk menjual dan melindungi apa yang tinggal sangat kuat, tetapi bertindak atasnya mengunci kerugian yang sebaliknya hanya sementara. Penawarnya bersifat struktur dan juga emosi. Dengan dana kecemasan yang mencukupi dan ufuk masa yang panjang, anda tidak memerlukan wang yang dilaburkan itu sekarang, dan penurunan itu ialah peristiwa jangka pendek dalam trajektori jangka panjang.
Melabur tanpa dana kecemasan menjadikan setiap perbelanjaan tidak dijangka satu jualan paksa. Mengabaikan dana kecemasan ialah satu-satunya kesilapan struktur yang paling berkemungkinan menukar kemerosotan pasaran sementara kepada kerugian kekal.
Risiko penumpuan dan pengabaian yuran ialah kesilapan yang lebih senyap tetapi sama merosakkan dari semasa ke semasa. Memegang satu saham mendedahkan anda kepada kegagalan khusus syarikat. Memilih dana dengan TER 1.5% berbanding dengan TER 0.1% menelan puluhan atau malah ratusan ribu ringgit dalam tempoh 30 tahun, walaupun kedua-duanya memberikan pendedahan pasaran yang sama. Disiplin beli-dan-pegang, kepelbagaian yang luas dan kesedaran tentang kos ialah tiga tabiat yang mencegah majoriti kesilapan pemula.
Kepelbagaian mengurangkan kerosakan yang boleh disebabkan oleh prestasi buruk satu pelaburan terhadap keseluruhan portfolio. Apabila anda menyebarkan modal merentasi aset, sektor atau kawasan geografi yang berbeza, kestabilan atau keuntungan di satu bahagian mengimbangi sebahagian kerugian di bahagian lain. Bagi pemula, kepelbagaian ialah bentuk pengurusan risiko yang paling mudah diakses, kerana dana indeks dan ETF memberikannya secara automatik tanpa memerlukan pemilihan saham individu.
Kepelbagaian bergantung pada korelasi. Korelasi mengukur sejauh mana dua aset bergerak ke arah yang sama pada masa yang sama, dan tidak semua aset bergerak bersama. Apabila saham teknologi merosot, penjagaan kesihatan atau barangan keperluan pengguna mungkin kekal stabil atau naik. Apabila pasaran sesebuah negara berprestasi rendah, pasaran negara lain mungkin berprestasi lebih baik. Dengan memegang bakul aset yang luas, anda mengurangkan risiko saham tunggal dan melicinkan laluan pulangan keseluruhan portfolio anda.
Bagi pemula, implikasi praktikalnya mudah. Satu dana indeks global memegang ribuan syarikat merentasi berpuluh-puluh negara. Membelinya mencapai tahap kepelbagaian yang mustahil ditiru dengan membeli saham individu, dan ia berbuat demikian pada kos yang minimum. Oleh itu, dana indeks memberikan pemula perlindungan daripada kerugian yang sebaliknya memerlukan kepakaran dan modal yang besar untuk dibina secara manual.
Apakah yang Patut Ada dalam Pelan Pelaburan?
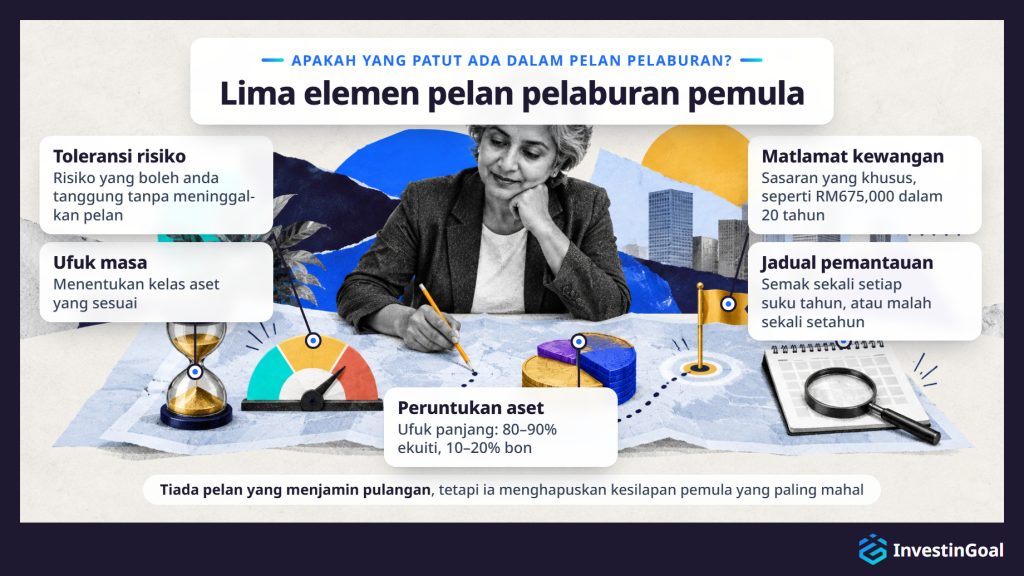
Pelan pelaburan yang lengkap untuk pemula patut merangkumi lima elemen, iaitu matlamat kewangan yang dinyatakan dengan jelas, ufuk masa yang ditentukan, penilaian jujur tentang toleransi risiko, peruntukan aset awal yang mencerminkan ketiga-tiganya, dan jadual pemantauan untuk menyemak kemajuan tanpa bertindak berlebihan terhadap perubahan harga jangka pendek.
- Matlamat kewangan ialah sauhnya. “Mengembangkan wang saya” bukan matlamat. “Mengumpul RM675,000 dalam 20 tahun untuk persaraan” ialah matlamat. Sasaran yang khusus membolehkan anda mengira sumbangan bulanan yang diperlukan, memilih tahap risiko yang sesuai dan mengukur sama ada anda di landasan yang betul.
- Ufuk masa menentukan kelas aset yang sesuai. Matlamat persaraan 25 tahun boleh menanggung pendedahan ekuiti yang ketara kerana ada masa untuk pulih daripada kejatuhan. Matlamat 5 tahun memerlukan peruntukan yang lebih konservatif kerana tempoh untuk pulih adalah sempit.
- Toleransi risiko ialah elemen yang menghubungkan ufuk masa dan peruntukan aset dalam praktik. Ia bukan sekadar tentang berapa banyak risiko yang mampu anda tanggung (yang bergantung pada keadaan kewangan anda), tetapi berapa banyak risiko yang boleh anda tanggung dari segi psikologi tanpa meninggalkan pelan. Penilaian kendiri yang jujur tentang toleransi risiko mencegah mod kegagalan yang paling lazim, iaitu membina portfolio yang optimum secara teori tetapi tidak mampan dari segi tingkah laku.
- Peruntukan aset menterjemahkan matlamat, ufuk masa dan toleransi risiko kepada campuran pelaburan yang khusus. Titik permulaan yang lazim bagi pemula dengan ufuk masa yang panjang ialah 80–90% ekuiti (melalui dana indeks) dan 10–20% bon, dilaraskan apabila tarikh matlamat semakin hampir.
- Jadual pemantauan menetapkan kekerapan semakan yang mencegah pengabaian dan tindak balas berlebihan. Menyemak portfolio anda sekali setiap suku tahun, atau malah sekali setahun, sudah mencukupi untuk pelan jangka panjang. Pemantauan harian menggalakkan keputusan emosi dan ialah salah satu jalan paling boleh dipercayai menuju jualan panik.
Pelan yang dibina atas lima elemen ini tidak menjamin pulangan. Ia menghapuskan tiga kesilapan pemula yang paling mahal akibat ketiadaan pelan pelaburan, iaitu melabur tanpa sasaran, memilih aset yang tidak sepadan dengan ufuk masa, dan meninggalkan strategi semasa kejatuhan kerana kos emosi untuk terus memegang menjadi tidak tertanggung.
Pemula paling sesuai dengan dua strategi yang saling melengkapi, iaitu pelaburan indeks pasif melalui dana berkos rendah, yang menghapuskan keperluan memilih saham secara aktif, dan jadual sumbangan tetap, yang sering dipanggil dollar-cost averaging (DCA), yang menghapuskan keperluan menjangka masa pasaran. Kedua-dua strategi sesuai untuk pemula, kerana tiada satu pun memerlukan pengetahuan pasaran untuk berfungsi.
Pelaburan indeks pasif bermakna membeli dana yang menjejaki indeks pasaran yang luas dan memegangnya. Anda tidak cuba memilih saham terbaik atau meramalkan sektor mana yang akan mengatasi prestasi. Anda menerima pulangan purata pasaran, yang secara sejarah ialah 7–10% setahun dalam tempoh yang panjang. Kesederhanaan itu disengajakan, kerana lebih sedikit keputusan bermakna lebih sedikit peluang untuk kesilapan yang mahal.
Dollar-cost averaging bermakna melabur jumlah tetap pada sela masa yang tetap, tanpa mengira sama ada pasaran sedang naik atau turun. Apabila harga tinggi, sumbangan tetap anda membeli lebih sedikit unit. Apabila harga rendah, ia membeli lebih banyak. Dari semasa ke semasa, ini melicinkan harga belian purata dan menghapuskan risiko melabur jumlah besar pada saat yang paling buruk. Strategi ini berkesan kerana tidak menjangka masa pasaran ialah satu-satunya pendekatan realistik bagi kebanyakan orang.
Bersama-sama, pelaburan indeks pasif dan dollar-cost averaging tidak memerlukan apa-apa lagi selain memilih dana, menyediakan sumbangan automatik dan membiarkan kedudukan itu berkembang. Setelah pemula memegang kedudukan melalui satu kitaran pasaran penuh dan mempunyai gambaran yang lebih jelas tentang toleransi risiko dan matlamat sendiri, strategi pelaburan yang lebih pelbagai menjadi relevan.
Bagi pelaburan yang terdedah kepada pasaran, tempoh pegangan minimum 5 tahun ialah ambang piawai di bawahnya risiko menjual dengan rugi meningkat dengan ketara. Secara sejarah, indeks yang luas seperti S&P 500 dan MSCI World Index telah memberikan pulangan positif dalam sebahagian besar tempoh 5 tahun, manakala tempoh yang lebih pendek mendedahkan pelabur kepada julat hasil yang jauh lebih luas. Selepas 5 tahun, semakin lama tempoh pegangan, semakin banyak masa untuk faedah kompaun berfungsi, dan semakin turun naik jangka pendek menjadi tidak relevan secara statistik.
Dalam mana-mana satu tahun, pasaran ekuiti yang luas secara sejarah menghasilkan pulangan negatif kira-kira satu tahun daripada empat (berdasarkan data indeks ekuiti utama yang merangkumi hampir satu abad). Dalam mana-mana tempoh 5 tahun, kekerapan hasil negatif menurun dengan ketara. Dalam tempoh 10 tahun dan 20 tahun, hasil negatif menjadi jarang berlaku dalam portfolio yang pelbagai. Corak sejarah ini bukan jaminan, dan ia menyokong nasihat piawai untuk melabur hanya wang yang tidak akan anda perlukan selama sekurang-kurangnya lima tahun.
Selain mengelakkan kerugian, masa memberikan faedah kompaun kitaran yang diperlukannya untuk menghasilkan pertumbuhan yang bermakna. Tempoh pegangan 30 tahun menghasilkan jauh lebih daripada tiga kali ganda pulangan tempoh 10 tahun, kerana setiap tahun tambahan berkompaun pada asas yang lebih besar. Setiap matlamat mempunyai ufuk masa pelaburan sendiri, dan simpanan persaraan yang diukur dalam beberapa dekad memerlukan peruntukan yang berbeza daripada sasaran jangka sederhana yang diukur dalam 5–10 tahun.
Akaun Apakah yang Saya Perlukan untuk Mula Melabur?
Untuk mula melabur, anda memerlukan akaun broker yang dibuka dengan broker atau platform pelaburan yang dikawal selia. Akaun broker memegang aset kewangan seperti saham, ETF dan dana bagi pihak anda, dan broker menggunakannya untuk melaksanakan transaksi anda di pasaran. Akaun perlindungan cukai seperti ISA di UK mungkin menawarkan kelebihan tambahan, tetapi Malaysia tidak mempunyai yang setara untuk membeli saham.
Akaun broker standard ialah pilihan lalai. Ia memberikan akses kepada seluruh julat produk pelaburan yang ada, dan sebarang keuntungan tertakluk kepada peraturan cukai keuntungan modal di negara anda. Membukanya lazimnya memerlukan pengesahan identiti, bukti alamat dan beberapa minit mengisi borang dalam talian.
Akaun perlindungan cukai melindungi sebahagian atau semua keuntungan pelaburan anda daripada cukai di negara yang menawarkannya. Peraturan khusus bergantung sepenuhnya pada negara kediaman anda. Sesetengah negara, seperti UK dengan akaun ISAnya, menawarkan akaun jenis ini. Malaysia tidak mempunyai yang setara untuk membeli saham. Akaun ini sering mempunyai had sumbangan tahunan dan peraturan khusus tentang pengeluaran.
Bagi pemula, nasihat praktikalnya ialah bermula dengan jenis akaun yang paling mudah dibuka dan tersedia pada platform pilihan anda. Di Malaysia, itulah akaun broker standard. Akaun juga menentukan produk yang boleh anda pegang, dan sesetengah jenis akaun pelaburan hanya tersedia melalui penyedia tertentu.
Anda memilih platform atau broker pelaburan yang tepat dengan menyemak lima kriteria, iaitu status peraturan dan rangka kerja perlindungan pelabur, julat produk pelaburan yang tersedia, struktur yuran penuh termasuk kos tersembunyi, keperluan deposit minimum, dan kemudahan penggunaan platform. Kriteria pertama tidak boleh dirunding. Pemula patut mempertimbangkan hanya platform yang dibenarkan oleh pihak berkuasa kewangan yang diiktiraf, seperti Suruhanjaya Sekuriti Malaysia (SC) di Malaysia.
Status peraturan mengesahkan bahawa platform beroperasi di bawah pengawasan undang-undang, mengasingkan dana pelanggan daripada aset syarikat, dan menyertai skim pampasan pelabur yang memberikan tahap perlindungan tertentu jika broker gagal. Tanpa ini, tiada ciri lain yang penting. Di Malaysia, skim pampasan pelabur ialah Dana Pampasan Depositori Bursa Malaysia.
Julat produk menentukan sama ada platform menawarkan apa yang anda perlukan. Pada minimum, pemula memerlukan akses kepada dana indeks global atau ETF berkos rendah. Sesetengah platform menawarkan julat yang lebih luas, dengan bon, dana bersama, ETF antarabangsa dan opsyen merentasi berpuluh-puluh pasaran. Interactive Brokers ialah salah satunya, dan julat itu mungkin menjadi relevan apabila pengetahuan anda berkembang.
Struktur yuran merangkumi setiap caj, daripada komisen dagangan dan yuran jagaan hingga pertukaran mata wang, yuran ketidakaktifan dan yuran pengeluaran, dan pemula membandingkan kesemuanya. Sesetengah platform mengiklankan dagangan tanpa komisen tetapi mengenakan spread atau yuran jagaan yang lebih tinggi yang menghapuskan penjimatan itu.
Keperluan deposit minimum berbeza-beza secara meluas. Interactive Brokers tidak menetapkan minimum, manakala platform lain mungkin memerlukan lebih seribu atau malah puluhan ribu ringgit. Platform yang mesra pemula patut membolehkan anda bermula kecil dan meningkat apabila keyakinan dan modal anda berkembang.
Kemudahan penggunaan platform memberi kesan kepada sama ada anda benar-benar mengekalkan pelan anda. Platform yang mengelirukan, perlahan atau direka dengan buruk meningkatkan geseran pelaburan berkala dan menjadikan anda lebih cenderung untuk berhenti.
Kelima-lima kriteria itu sama bagi setiap penyedia, jadi ia paling berkesan apabila digunakan secara berdampingan. Begitulah perbandingan broker dalam talian terbaik menggunakannya, penyedia demi penyedia.








