Toleransi risiko dalam pelaburan ialah saiz kejatuhan nilai yang sanggup ditanggung oleh seorang pelabur tanpa menjual, sebagai pertukaran untuk pulangan jangka panjang yang dijangka lebih tinggi. Toleransi risiko terutamanya menentukan bahagian wang dalam saham, jenis pelaburan yang jatuh paling dalam, berbanding bon dan tunai yang lebih stabil. Bagi pemula, ukuran toleransi risiko yang paling jelas ialah kerugian dalam ringgit ke atas jumlah yang benar-benar dirancang, bukan peratusan. Kerugian ringgit terbesar yang sanggup ditanggung oleh pelabur menunjukkan campuran permulaan saham, bon dan tunai yang tahun terburuknya kekal dalam had kerugian itu.
Kesanggupan hanyalah separuh daripada keputusan itu. Separuh lagi ialah kapasiti risiko, iaitu keupayaan kewangan untuk menyerap kerugian tanpa menjejaskan sesuatu matlamat, dan kedua-duanya boleh menunjukkan arah yang bertentangan bagi orang yang sama. Permulaan yang berhemat ialah yang lebih rendah antara kedua-duanya. Pada skala yang lazim, permulaan itu jatuh pada salah satu daripada tiga tahap, daripada konservatif hingga agresif, dengan tahap sederhana yang mengimbangi pertumbuhan dan kestabilan. Tahap seseorang pelabur bergantung pada ufuk masa, pendapatan, simpanan, hutang dan pergantungan pada wang itu, yang kebanyakannya mempengaruhi kapasiti, serta pada pengalaman dan perangai, yang mempengaruhi kesanggupan. Usia muda meningkatkan kapasiti paling banyak, kerana pelabur muda mempunyai beberapa dekad untuk pulih daripada kejatuhan.
Kapasiti bergantung pada fakta, tetapi kesanggupan memerlukan ukuran. Pelabur mengukurnya dengan semakan kendiri yang menukar kejatuhan pasaran kepada kerugian ringgit ke atas jumlah pelabur itu sendiri, seperti RM12,000 bagi kejatuhan 30% ke atas RM40,000. Soal selidik broker kemudiannya menjadi semakan silang, walaupun dalam pasaran yang sedang naik soal selidik itu cenderung melebihkan toleransi risiko. Angka ringgit itu membawa kepada campuran. Saham memerlukan toleransi risiko yang lebih tinggi daripada bon kerana saham jatuh lebih dalam dan lebih lama, dan dalam pulangan sejak 1926 yang diterbitkan oleh Vanguard, sebuah pengurus dana besar di Amerika Syarikat, tahun kalendar terburuk berkisar daripada kira-kira -10% bagi campuran konservatif 20/80 hingga kira-kira -35% bagi campuran agresif 80/20. Peruntukan aset yang ditulis dan pengimbangan semula mengekalkan campuran yang dipilih pada tahapnya, dan dalam akaun persaraan, wang yang lazimnya kekal di situ sehingga bersara meningkatkan kapasiti untuk menanggung risiko dalam bekas itu.
Campuran yang tidak sepadan dengan toleransi risiko merugikan wang dalam kedua-dua arah. Risiko yang terlalu banyak membawa kepada penjualan selepas kejatuhan, yang mengunci kerugian, dan risiko yang terlalu sedikit bermakna pertumbuhan yang lebih perlahan serta matlamat yang dicapai lebih lewat atau tidak tercapai. Di Malaysia, soalan ini turut muncul semasa membuka akaun baharu, kerana peraturan Suruhanjaya Sekuriti Malaysia (SC) menghendaki firma yang mengesyorkan pelaburan menyemak bahawa pelaburan itu sesuai untuk pelabur. Pelabur baharu menjawabnya tanpa kejatuhan lalu untuk dijadikan rujukan, maka anggaran bergantung pada semakan kendiri dalam ringgit, bermula satu tahap lebih rendah apabila tidak pasti, dan diuji pada kejatuhan pasaran sebenar yang pertama. Apabila tahap itu terlalu rendah untuk sesuatu matlamat, pelabur menutup jurang itu dengan menyimpan lebih banyak, melanjutkan ufuk masa atau membentuk semula matlamat, bukan dengan campuran yang lebih berisiko. Walaupun campuran yang sepadan dengan baik, dua risiko masih tidak dilindungi, iaitu satu pegangan tunggal yang runtuh dan penjualan paksa, dan dana yang luas serta dana kecemasan melindungi daripada kedua-duanya.
Apakah toleransi risiko dalam pelaburan?
Toleransi risiko dalam pelaburan ialah kesanggupan seorang pelabur untuk menerima kejatuhan nilai pelaburannya sebagai pertukaran untuk pulangan jangka panjang yang dijangka lebih tinggi. Toleransi risiko mengukur kesanggupan, iaitu sisi emosi bagi risiko, dan ia menentukan berapa banyak wang pelabur boleh berada dalam aset yang jatuh tanpa dijual pada tahun yang buruk. Toleransi risiko tidak merangkumi keupayaan kewangan untuk menyerap kerugian, iaitu kuantiti yang berasingan yang dipanggil kapasiti risiko.
Memisahkan kesanggupan daripada keupayaan adalah penting kerana takrifan yang digunakan tidak sependapat. Financial Industry Regulatory Authority (FINRA) menyelia broker di Amerika Syarikat, dan panduan pelabur FINRA menghuraikan toleransi risiko sebagai "jumlah risiko pelaburan yang anda sanggup dan mampu terima", yang menggabungkan kesanggupan dan keupayaan dalam satu kuantiti. Dalam artikel ini, toleransi risiko bermaksud kesanggupan sahaja, dan kapasiti risiko bermaksud keupayaan, kerana kedua-duanya boleh menunjukkan arah yang bertentangan bagi orang yang sama.
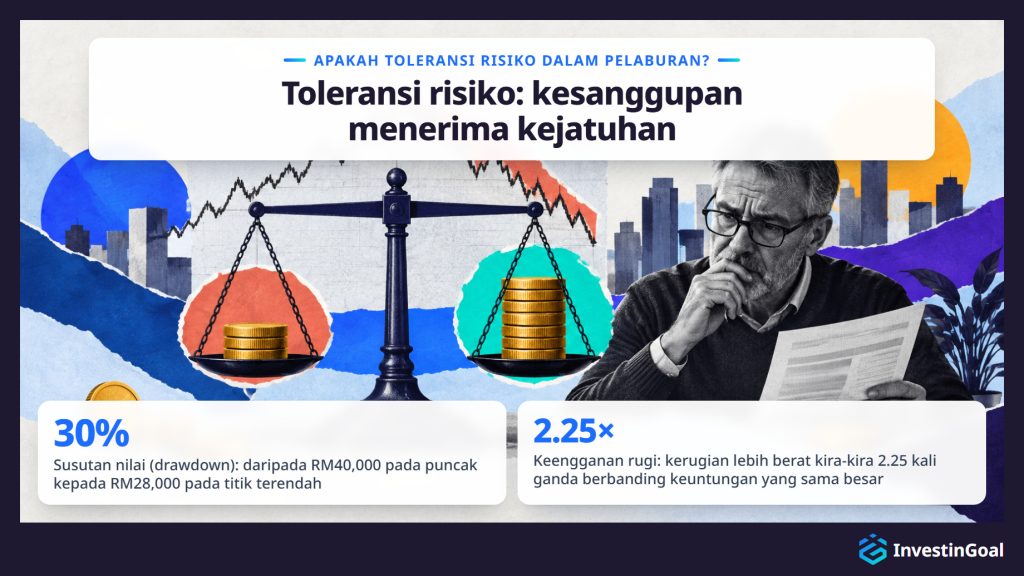
Apa yang diterima oleh toleransi risiko mempunyai dua nama. Volatiliti ialah saiz turun naik nilai sesuatu pelaburan dari bulan ke bulan dan dari tahun ke tahun. Susutan nilai (drawdown) ialah kejatuhan daripada puncak ke titik terendah sebelum mencapai paras tertinggi yang baharu. Portfolio yang bernilai RM40,000 pada puncaknya dan RM28,000 pada titik terendahnya berada dalam susutan nilai 30%. Susutan nilai ialah angka yang tertera pada penyata anda.
Toleransi risiko ialah kuantiti emosi kerana kerugian lebih menyakitkan daripada keuntungan yang sama besar menggembirakan. Ahli psikologi Daniel Kahneman dan Amos Tversky menghuraikan ketaksimetrian ini, yang dipanggil keengganan rugi, dalam teori prospek, model mereka pada 1979 tentang cara orang membuat pilihan apabila hasilnya tidak pasti. Pada 1992 mereka menganggarkan bahawa kerugian berat kira-kira 2.25 kali ganda berbanding keuntungan yang sama saiznya. Kejatuhan RM4,000 membebani pelabur kira-kira sama seperti keuntungan RM9,000 menggembirakannya, itulah sebabnya kejatuhan yang kelihatan kecil di atas kertas boleh terasa besar dalam akaun anda sendiri.
Toleransi risiko juga tidak sama dengan persepsi risiko, iaitu pandangan seketika tentang betapa berisikonya pasaran saham kelihatan. Persepsi risiko berubah dari minggu ke minggu mengikut tajuk berita dan kejatuhan pasaran terkini, dan itulah sebabnya toleransi risiko yang dinyatakan sering kelihatan lebih tinggi selepas kenaikan yang panjang dan lebih rendah selepas kejatuhan. Satu kajian pada 2011 oleh Rui Yao dan A. Curl mengikuti orang yang sama selama beberapa tahun dan mendapati bahawa toleransi risiko yang dinyatakan cenderung meningkat apabila pulangan pasaran meningkat dan menurun apabila pulangan menurun.
Kata kelayakan "dalam pelaburan" membezakan pengertian ini daripada dua pengertian lain. Dalam keselamatan siber dan dalam pengurusan risiko perusahaan, toleransi risiko menggambarkan berapa banyak risiko yang diterima oleh sesebuah organisasi dalam sistem atau perniagaannya. Dalam pelaburan, toleransi risiko dimiliki oleh satu orang dan satu portfolio, hadir dalam tahap daripada rendah ke tinggi, dan tercermin dalam jawapan kepada soalan tentang bagaimana anda akan bertindak balas terhadap kejatuhan.
Daripada semua keputusan pelaburan, toleransi risiko membentuk satu keputusan melebihi yang lain: bahagian wang anda yang masuk ke dalam aset yang jatuh, seperti saham, berbanding bahagian dalam aset yang lebih stabil. Bahagian yang ditetapkan pada toleransi risiko anda ialah bahagian yang anda pegang sepanjang tahun yang buruk dan bukannya dijual pada titik terendah, dan menetapkan bahagian itu dengan betul merupakan salah satu keputusan pertama dalam pelaburan untuk pemula.
Contoh toleransi risiko ialah Jordan, 27 tahun, yang akan melabur RM32,000 buat pertama kali. Bagi jumlah itu, kejatuhan 15% ialah kerugian RM4,800, kejatuhan 30% ialah kerugian RM9,600 dan kejatuhan 50% ialah kerugian RM16,000. Jordan akan bertahan melalui dua kejatuhan pertama dan menjual pada kejatuhan ketiga, jadi toleransi risiko Jordan terletak antara kejatuhan RM9,600 dan RM16,000 ke atas RM32,000.
Contoh ini layak kerana ia hanya mengukur kesanggupan Jordan untuk menanggung kejatuhan nilai. Sama ada Jordan mampu menanggung kejatuhan RM16,000, dengan sewa untuk dibayar dan simpanan di sebalik RM32,000 itu, ialah soalan yang berbeza, dan kapasiti risiko menjawabnya. Seorang rakan sekerja dengan gaji yang sama dan RM32,000 yang sama boleh menarik garisnya pada RM4,800, dan kedua-dua jawapan adalah jujur.
Anda membaca toleransi risiko dalam ringgit, ke atas jumlah anda sendiri. Ia ialah kejatuhan terbesar yang anda sanggup tanggung tanpa menjual. Peratusan semata-mata menyembunyikan garis itu, kerana "30%" kedengaran abstrak sehingga ia menjadi RM9,600 daripada wang Jordan sendiri.
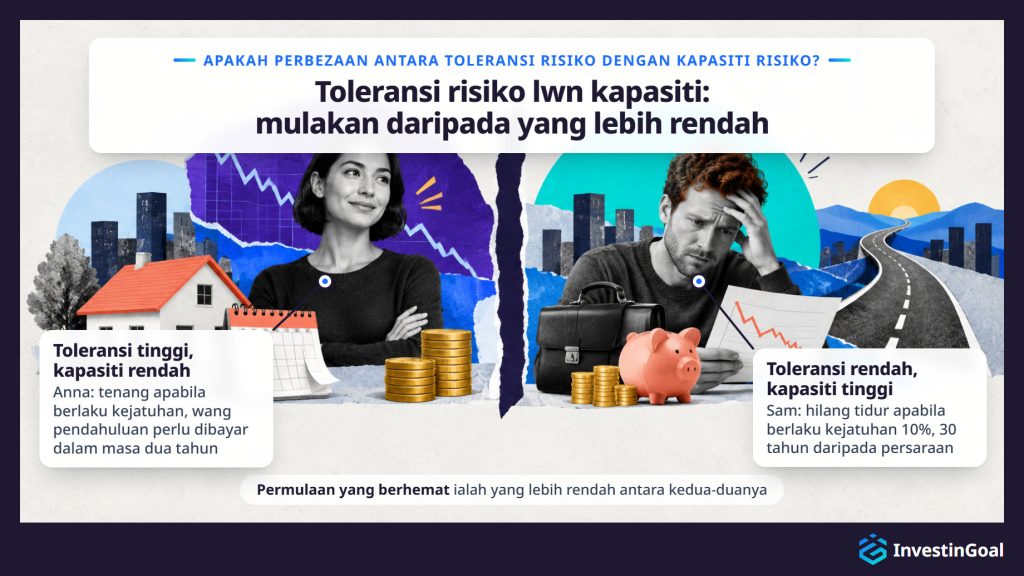
Toleransi risiko ialah kesanggupan untuk menanggung kejatuhan nilai, manakala kapasiti risiko ialah keupayaan kewangan untuk menyerap kerugian tanpa menjejaskan sesuatu matlamat. Kedua-duanya boleh memberi jawapan yang bertentangan bagi pelabur yang sama, dan titik permulaan yang berhemat ialah yang lebih rendah antara kedua-duanya.
Kapasiti risiko dibina daripada fakta tentang wang anda dan bukannya perasaan tentangnya: ufuk masa sebelum anda memerlukan wang itu, saiz dan kestabilan pendapatan anda, simpanan dan dana kecemasan anda, hutang anda, dan betapa anda bergantung pada wang yang dilaburkan. Setiap satu daripada fakta ini ialah perkara yang boleh ditanya oleh soal selidik.
Anna tenang apabila pasaran jatuh, tetapi wang Anna ialah wang pendahuluan untuk sebuah rumah yang perlu dibayar dalam masa dua tahun: toleransi risiko tinggi, kapasiti risiko rendah. Sam hilang tidur apabila berlaku kejatuhan 10%, tetapi Sam berada 30 tahun daripada persaraan, dengan pekerjaan yang tetap dan dana kecemasan: toleransi risiko rendah, kapasiti risiko tinggi. Ujian kesanggupan semata-mata akan meletakkan wang pendahuluan Anna dalam saham dua tahun sebelum Anna memerlukannya. Ujian keupayaan semata-mata akan meletakkan Sam dalam campuran yang akan dijual oleh Sam pada bulan buruk yang pertama.
Yang lebih rendah antara kedua-duanya ialah permulaan yang berhemat kerana setiap satu menetapkan had yang tidak dapat dinaikkan oleh yang lain. Wang yang diperlukan dalam masa beberapa tahun, dan wang tanpa kusyen kecemasan di belakangnya, kekal di luar aset yang tidak menentu walau apa pun kata soal selidik. Selain kedua-dua ini, sesetengah perancang menambah dimensi ketiga, risiko yang diperlukan, iaitu pulangan yang dituntut oleh sesuatu matlamat, yang penting apabila yang lebih rendah antara kedua-duanya terlalu berhati-hati untuk mencapai matlamat itu.
Dalam pelaburan peribadi, selera risiko ialah risiko yang dicari oleh pelabur dalam usaha mencapai sesuatu matlamat, manakala toleransi risiko ialah kerugian yang boleh ditanggung oleh pelabur tanpa tekanan atau penjualan. Selera risiko memandang ke hadapan kepada keuntungan, dan toleransi risiko memandang kepada kejatuhan di sepanjang jalan.
Selera risiko boleh mendahului toleransi risiko. Pelabur yang tertarik kepada saham teknologi berkembang pesat selepas setahun pulangan yang kukuh mempunyai selera risiko yang besar, dan jika pelabur yang sama menjual pada kejatuhan 20% yang pertama, toleransi risikonya lebih kecil daripada seleranya.
Dalam pengurusan risiko perusahaan, selera risiko mempunyai maksud lain: pernyataan oleh lembaga pengarah sesebuah syarikat tentang jumlah risiko yang diterima oleh organisasi dalam usaha mencapai strateginya. Pengertian korporat itu milik organisasi dan diketepikan di sini.
Apakah tahap-tahap toleransi risiko yang berbeza?
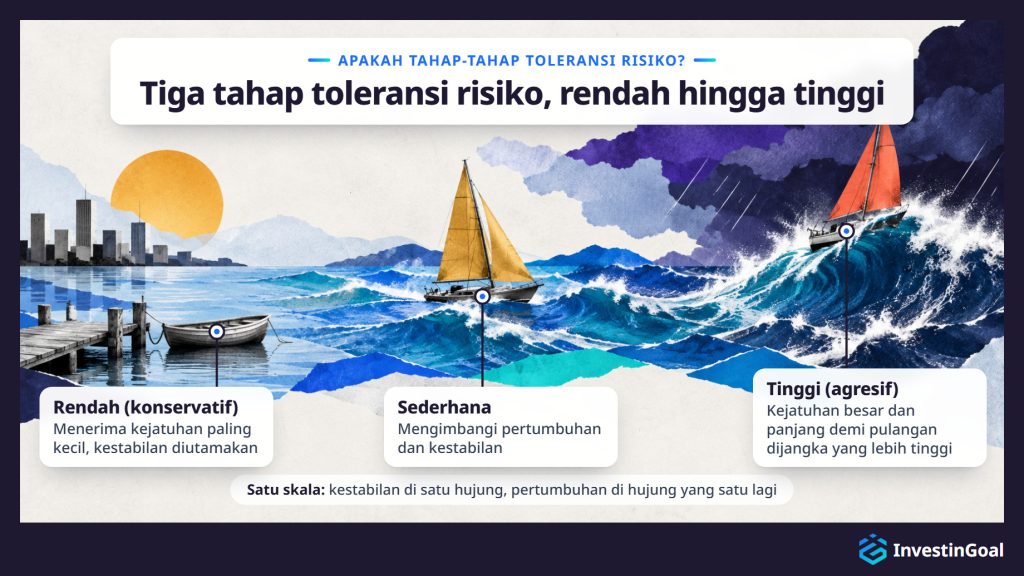
Tiga tahap toleransi risiko ialah rendah (konservatif), sederhana dan tinggi (agresif). Toleransi risiko yang rendah hanya menerima kejatuhan yang paling kecil dan mengutamakan kestabilan, toleransi risiko yang sederhana mengimbangi pertumbuhan dan kestabilan, dan toleransi risiko yang tinggi menerima kejatuhan yang besar dan panjang demi pulangan jangka panjang yang dijangka lebih tinggi.
Bilangan tahap ialah konvensyen pembina soal selidik, bukan piawaian. Kebanyakan panduan menggunakan tiga tahap: konservatif, sederhana dan agresif. Sesetengahnya menggunakan lima, daripada sangat konservatif hingga sangat agresif, dan sesetengah robo-advisor, perkhidmatan dalam talian yang membina dan menguruskan portfolio secara automatik berdasarkan jawapan pelanggan, menggantikan tahap dengan skor berangka. Setiap versi mengikut garis yang sama, daripada kestabilan yang dibeli dengan pertumbuhan yang kurang di satu hujung kepada pertumbuhan yang dibeli dengan kestabilan yang kurang di hujung yang satu lagi. Artikel ini menggunakan tiga tahap, dan setiap tahap mempunyai campuran contoh dalam jadual bahagian tentang saham dan bon. Di bawah ialah tiga tahap pada skala yang lazim, disusun mengikut berapa banyak kejatuhan yang diterima oleh setiap satu demi pertumbuhan.
Toleransi risiko rendah ialah tahap pada skala yang menerima kejatuhan paling kecil, mengutamakan kestabilan dan pemeliharaan modal berbanding pertumbuhan. Kejatuhan menyebabkan pelabur tertekan dan terdorong untuk menjual. Tahap ini juga dipanggil konservatif.
Pada skala toleransi risiko, tahap rendah terletak di tempat pelabur menerima kejatuhan yang paling sedikit demi pertumbuhan. Pelabur pada tahap rendah merasakan sebarang kejatuhan sebagai ancaman kepada wang yang sepatutnya selamat, jadi walaupun kejatuhan yang sederhana mencetuskan dorongan untuk menjual. Sikap di hujung skala ini dipanggil keengganan risiko. Pelabur yang enggan risiko lebih menyukai hasil yang pasti berbanding hasil berisiko dengan nilai jangkaan yang sama atau lebih tinggi, seperti RM4,000 yang pasti berbanding peluang sama rata untuk mendapat RM0 atau RM8,800.
Apa yang dilepaskan oleh tahap rendah ialah pertumbuhan. Namun, risiko rendah bukan bermakna tiada risiko. Inflasi menghakis tunai, dan harga bon jatuh apabila kadar faedah naik, jadi pelabur konservatif menukar kejatuhan yang dalam dengan risiko yang lebih perlahan dan lebih senyap. Menukar pertumbuhan dengan kestabilan ialah idea utama cara melabur secara konservatif, dan pertukaran itu kekal sah selagi pertumbuhan yang lebih perlahan itu masih mencapai matlamat.
Toleransi risiko sederhana ialah tahap pertengahan pada skala, yang mengimbangi pertumbuhan dan kestabilan. Pelabur menanggung kejatuhan tahunan yang ketara demi pertumbuhan, tetapi bukan yang paling dalam.
Pada skala toleransi risiko, tahap sederhana terletak di antara tahap rendah dan tahap tinggi. Pelabur pada tahap sederhana menerima bahawa sesuatu tahun boleh berakhir dengan kerugian demi pertumbuhan dari semasa ke semasa, tetapi akan menjual pada kejatuhan yang paling dalam, jenis yang mengambil masa bertahun-tahun untuk pulih. Pertumbuhan dan kestabilan masing-masing mendapat bahagian wang yang bermakna.
Portfolio sederhana masih mempunyai tahun-tahun yang buruk. Ia jatuh apabila pasaran jatuh, cuma tidak sejauh portfolio agresif, dan baris 60/40 dalam jadual bahagian tentang saham dan bon menunjukkan sejauh mana campuran contoh yang sederhana jatuh pada tahun terburuknya.
Toleransi risiko tinggi ialah tahap pada skala yang menerima kejatuhan yang besar dan panjang demi pulangan jangka panjang yang dijangka lebih tinggi. Tahap ini juga dipanggil agresif.
Pada skala toleransi risiko, tahap tinggi terletak di tempat pelabur menerima kejatuhan yang paling banyak demi pertumbuhan. Pelabur pada tahap tinggi boleh melihat sebahagian besar nilai portfolio hilang selama berbulan-bulan atau bertahun-tahun dan terus memegang, kerana pulangan yang dijangka sepanjang beberapa dekad adalah matlamatnya. Toleransi risiko yang tinggi lazim dalam kalangan pelabur dengan ufuk masa yang panjang, tetapi ia tidak terhad kepada mereka. Apa yang menjadikannya tinggi ialah kesanggupan, bukan umur.
Risiko tinggi bukan jaminan pulangan yang lebih tinggi. Pulangan yang lebih tinggi dijangka dalam tempoh yang panjang, dan kejatuhan di sepanjang jalan lebih dalam. Toleransi risiko yang tinggi tidak pernah menjadi alasan untuk mengambil risiko melebihi apa yang dibenarkan oleh kapasiti risiko, kerana titik permulaan ialah yang lebih rendah antara kedua-duanya. Dalam had yang ditetapkan oleh kapasiti risiko, pertukaran kestabilan dengan pertumbuhan menjadi asas cara melabur secara agresif.
Apakah faktor yang mempengaruhi toleransi risiko?
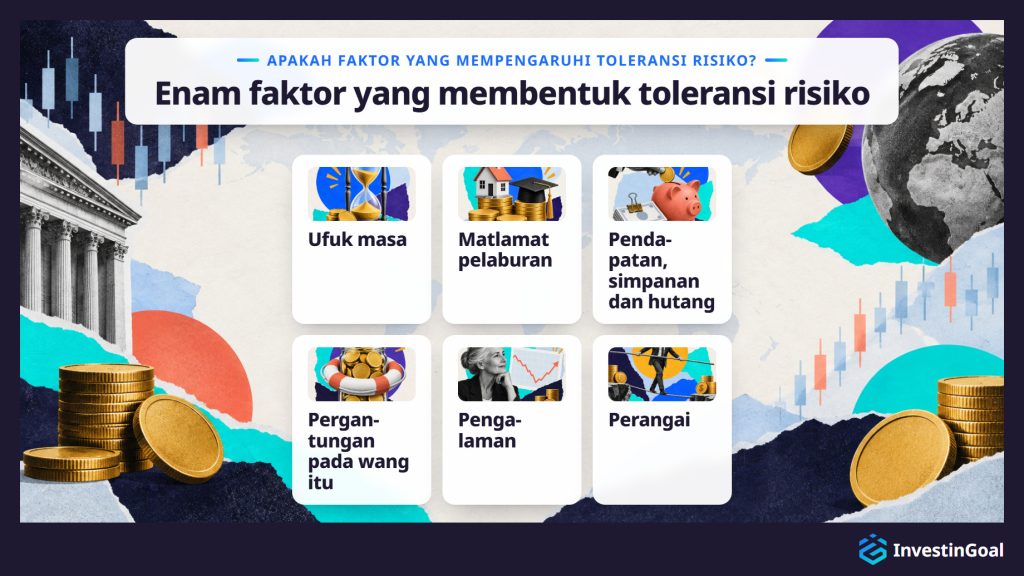
Enam faktor mempengaruhi toleransi risiko, empat kewangan dan dua peribadi, dan disenaraikan di bawah.
- Ufuk masa: bilangan tahun sebelum anda memerlukan wang itu. Matlamat yang berada 25 tahun lagi memberi masa untuk pulih daripada beberapa kejatuhan, manakala matlamat yang berada dua tahun lagi tidak memberi masa langsung. Masa pemulihan ialah sebab ufuk masa penting, dan ufuk masa yang lebih panjang meningkatkan kapasiti risiko lebih daripada kesanggupan.
- Matlamat pelaburan: matlamat kewangan yang menjadi tujuan wang itu, seperti rumah, pendidikan anak atau persaraan. Matlamat dengan tarikh tetap dan jumlah tetap meninggalkan ruang yang lebih kecil untuk kejatuhan berbanding matlamat yang boleh menunggu atau dikecilkan.
- Pendapatan, simpanan dan hutang: saiz dan kestabilan pendapatan, simpanan yang telah dibina, dan apa yang terhutang. Simpanan dan hutang bersama-sama menetapkan nilai bersih, apa yang dimiliki ditolak apa yang terhutang, dan nilai bersih yang lebih tinggi dengan pendapatan yang lebih stabil menyerap kerugian dengan lebih mudah.
- Pergantungan pada wang itu: betapa anda bergantung pada wang yang dilaburkan untuk kos sara hidup atau kecemasan. Panduan pelabur FINRA tentang toleransi risiko menyenaraikan pergantungan pada dana yang dilaburkan antara faktor di sebaliknya. Dana kecemasan yang disimpan berasingan dalam bentuk tunai, dan keperluan kecairan yang sedikit, mengurangkan pergantungan itu.
- Pengalaman: pengetahuan tentang cara pasaran berfungsi dan masa yang dihabiskan memerhati kitaran pasaran. Pelabur yang pernah melihat kejatuhan dan pemulihan tahu bagaimana rasanya kejatuhan dan berapa lama pemulihan boleh mengambil masa.
- Perangai: sama ada anda orang yang berhati-hati atau pengambil risiko secara semula jadi. Perangai menggerakkan kesanggupan secara paling langsung, dan ia kelihatan dalam cara anda menangani ketidakpastian di luar pelaburan juga.
Empat faktor pertama kebanyakannya mempengaruhi kapasiti risiko, iaitu keupayaan kewangan untuk menyerap kerugian, dan dua yang terakhir mempengaruhi kesanggupan, iaitu toleransi risiko. Selain enam ini, faktor yang paling kerap disebut ialah umur, kerana ia menggerakkan ufuk masa dan faktor kewangan bersama-sama.
Toleransi risiko pelaburan lazimnya paling tinggi pada awal kehidupan, apabila pelabur masih muda, jauh daripada matlamat, mempunyai sedikit tanggungan dan mempunyai beberapa dekad untuk pulih daripada kejatuhan. Apa yang ditingkatkan oleh usia muda kebanyakannya ialah kapasiti risiko, iaitu masa untuk pulih, dan bukan perangai. Pemula yang muda boleh jadi cemas dan pelabur yang lebih tua boleh jadi tenang.
Jawapan yang lazim bergantung pada masa. Pada usia 25 tahun, wang untuk persaraan mempunyai kira-kira 40 tahun untuk pulih daripada sebarang kejatuhan, dan pelabur muda sering tidak mempunyai tanggungan dan tiada gadai janji. Setiap satu daripada fakta ini meningkatkan keupayaan untuk menyerap kerugian, iaitu kapasiti risiko, manakala kesanggupan bergantung pada orangnya.
Ambil seorang berumur 25 tahun dan seorang berumur 60 tahun yang kedua-duanya memegang kebanyakannya saham apabila pasaran jatuh 40%. Orang berumur 25 tahun mempunyai empat dekad untuk harga pulih dan bertahun-tahun sumbangan baharu yang membeli pada harga yang lebih rendah. Orang berumur 60 tahun mungkin memerlukan wang itu dalam masa lima tahun, dan kejatuhan 40% boleh melewatkan persaraan.
Pelabur muda yang cemas tentang kejatuhan bermula pada toleransi risiko pelabur itu sendiri, bukan pada tahap yang dicadangkan oleh umur. Pelabur menjual campuran yang dibenarkan oleh umur tetapi tidak dapat dipegang oleh saraf pada tahun buruk yang pertama, dan kehilangan kelebihan masa usia muda dengan penjualan itu.
Bagaimanakah toleransi risiko diukur?
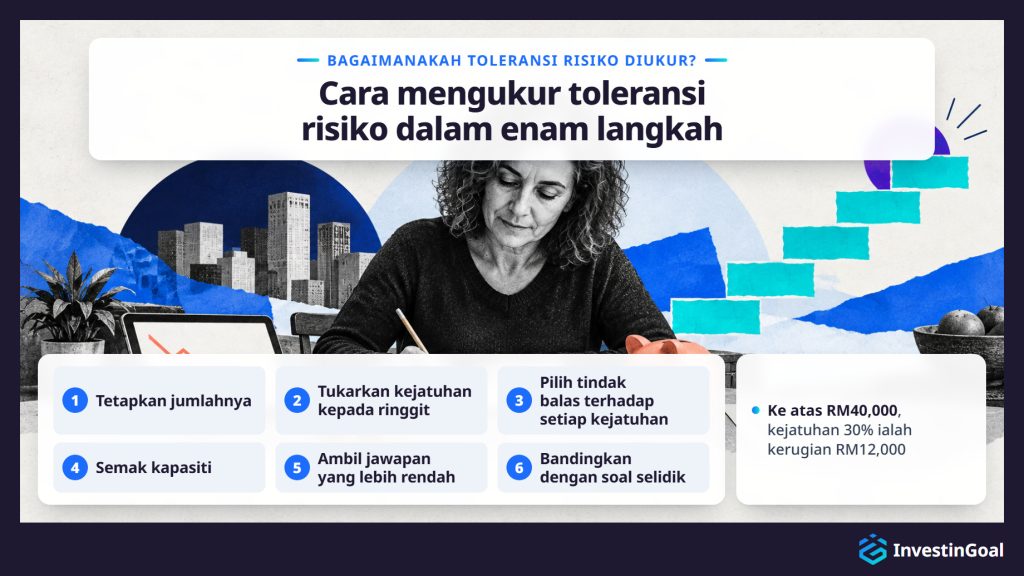
Toleransi risiko diukur dengan semakan kendiri enam langkah, dijalankan ke atas jumlah anda sendiri dalam ringgit dan disenaraikan di bawah mengikut urutan yang dikehendaki oleh tugas itu.
- Tetapkan jumlahnya: tuliskan jumlah yang benar-benar anda rancang untuk dilaburkan, bukan portfolio hipotesis. Contoh di bawah menggunakan RM40,000. Gantikannya dengan angka anda sendiri.
- Tukarkan kejatuhan kepada ringgit: gunakan kejatuhan yang digunakan oleh soal selidik risiko (15% dalam setahun, 20 hingga 30% dalam setahun, jumlah yang susut 30%) dan kejatuhan teruk 50% ke atas jumlah anda. Bagi RM40,000, kejatuhan 15% ialah kerugian RM6,000, kejatuhan 30% ialah kerugian RM12,000 dan kejatuhan 50% ialah kerugian RM20,000. Angka ringgit ialah nombor yang mendedahkan toleransi risiko sebenar anda, kerana peratusan terasa abstrak sehingga ia menjadi wang anda sendiri.
- Pilih tindak balas terhadap setiap kejatuhan: bagi setiap kerugian ringgit, tentukan sama ada anda akan menjual, memegang atau membeli lebih banyak. Jika anda pernah melalui kejatuhan sebenar dengan wang anda sendiri, apa yang sebenarnya anda lakukan lebih penting daripada apa yang anda ramalkan sekarang. Kerugian terbesar yang anda sanggup pegang tanpa menjual ialah toleransi risiko anda dalam ringgit.
- Semak kapasiti: jawab tiga soalan tentang wang itu sendiri: bila anda memerlukannya, sama ada kusyen kecemasan berada di belakangnya, dan betapa anda bergantung padanya. Wang yang diperlukan dalam masa beberapa tahun, atau wang tanpa kusyen di belakangnya, menunjukkan kapasiti risiko yang rendah walau apa pun kata langkah 3.
- Ambil jawapan yang lebih rendah: padankan kerugian terbesar yang anda sanggup pegang dengan satu tahap dengan membandingkannya dengan tahun-tahun terburuk bagi tiga campuran contoh dalam jadual bahagian tentang saham dan bon, kemudian mulakan daripada yang lebih rendah antara tahap itu dengan kapasiti risiko anda. Toleransi risiko yang tinggi dengan kapasiti risiko yang rendah bermula pada tahap rendah, begitu juga toleransi risiko yang rendah dengan kapasiti risiko yang tinggi.
- Bandingkan dengan soal selidik: ambil soal selidik toleransi risiko daripada broker anda sendiri atau daripada robo-advisor, dan bandingkan keputusannya dengan keputusan anda. Soal selidik memberi anggaran yang dibina daripada soalannya sendiri. Anggaran itu berbeza dari satu penyedia ke penyedia yang lain, ia bukan nasihat, dan apabila diambil dalam pasaran yang tenang atau sedang naik ia cenderung melebihkan toleransi risiko, kerana pasaran yang sedang naik tidak dapat membezakan sama ada anda selesa dengan risiko pelaburan atau hanya dengan harga yang naik. Penasihat kewangan menambah soalan yang menyelidik dan mengesan ketidakpadanan, seperti jawapan agresif di sebelah ufuk masa yang pendek.
Simpan catatan tentang kerugian ringgit yang anda terima dalam langkah 3. Anda akan mengukur kejatuhan sebenar berbanding angka itu kemudian.
Toleransi risiko berubah sepanjang hayat, dan enam keadaan yang memerlukan penilaian semula disenaraikan di bawah, daripada peristiwa kehidupan hingga perubahan pasaran dan kalendar.
- Perubahan keluarga: perkahwinan, perceraian atau kelahiran anak mengubah siapa yang bergantung pada wang itu dan sebesar mana kusyen yang diperlukan oleh isi rumah.
- Perubahan kerjaya dan pendapatan: pekerjaan baharu, kenaikan gaji atau kehilangan pekerjaan mengubah kestabilan pendapatan, dan bersamanya sebesar mana kerugian yang boleh diserap oleh isi rumah.
- Rezeki tidak disangka atau perbelanjaan besar: warisan atau bonus boleh meningkatkan kapasiti risiko, dan pembelian rumah atau bil yang besar boleh menurunkannya.
- Umur dan matlamat yang semakin dekat: setiap dekad memendekkan ufuk masa menuju persaraan. Peralihan beransur-ansur ke arah risiko yang lebih rendah apabila matlamat menghampiri ialah peraturan utama cara melabur mengikut umur, dan setiap langkah peralihan itu ialah saat untuk menjalankan semula anggaran.
- Pergerakan pasaran yang besar: kejatuhan mendadak atau kenaikan yang panjang mengubah persepsi risiko dan memesongkan sebarang anggaran yang anda buat pada saat itu. Ulangi anggaran selepas pasaran tenang, jangan sekali-kali di tengah kejatuhan.
- Semakan tahunan: setahun sekali, jalankan semula semakan kendiri ke atas jumlah semasa, walaupun tiada perkara lain yang berubah, kerana angka ringgit bertambah bersama portfolio.
Bagaimanakah toleransi risiko membentuk campuran jenis pelaburan?
Toleransi risiko membentuk campuran jenis pelaburan dengan menetapkan bahagian wang dalam saham, jenis yang jatuh paling jauh, berbanding bon dan tunai yang lebih stabil. Bahagian itu kemudian menetapkan pulangan jangka panjang yang dijangka bagi portfolio dan kedalaman kejatuhannya.
Rantaian itu bermula daripada tahap permulaan anda: yang lebih rendah antara toleransi risiko dengan kapasiti risiko, yang ditemui melalui semakan kendiri. Tahap rendah meletakkan bahagian wang yang kecil dalam saham, tahap tinggi meletakkan bahagian yang besar dalam saham, dan tahap sederhana berada di antaranya. Bahagian dalam saham kemudian menentukan selebihnya: semakin banyak wang dalam saham, semakin tinggi pulangan yang dijangka sepanjang beberapa dekad dan semakin dalam kejatuhan di sepanjang jalan.
Tiga jenis pelaburan, atau kelas aset, membentuk campuran itu. Saham ialah bahagian dalam syarikat, dengan pulangan yang dijangka paling tinggi dan kejatuhan paling dalam. Bon ialah pinjaman kepada kerajaan, seperti Malaysian Government Securities (MGS), dan kepada syarikat, dengan harga yang lebih stabil dan pulangan yang lebih rendah. Tunai ialah yang paling stabil daripada ketiga-tiganya dan yang dihakis oleh inflasi. Tunai berada dalam akaun simpanan atau dana pasaran wang, iaitu dana pinjaman jangka sangat pendek. Campuran pertama hanya memerlukan ketiga-tiga ini daripada pelbagai jenis pelaburan, kerana bersama-sama ketiganya sudah merangkumi pertukaran antara pertumbuhan dan kestabilan yang ditentukan oleh toleransi risiko.
Jadual di bawah memberikan tiga jenis pelaburan, dibandingkan mengikut apa itu, apa yang ditawarkan dan apa harganya.
| Jenis pelaburan | Apa itu | Apa yang ditawarkan | Harganya |
|---|---|---|---|
| Saham | Bahagian dalam syarikat | Pulangan dijangka paling tinggi | Kejatuhan paling dalam |
| Bon | Pinjaman kepada kerajaan dan syarikat | Harga lebih stabil | Pulangan lebih rendah |
| Tunai | Akaun simpanan atau dana pasaran wang | Paling stabil daripada ketiga-tiganya | Dihakis oleh inflasi |
Setelah anda menetapkan bahagian dalam saham, memegang campuran itu ialah pilihan antara membinanya sendiri, membelinya yang siap dibuat dan menyerahkannya kepada sesuatu perkhidmatan.
- Templat portfolio dua dana: salin campuran contoh bagi tahap anda dengan satu dana indeks saham yang luas dan satu dana bon, dibeli di mana-mana broker. Dana indeks memegang semua saham atau bon dalam sesuatu indeks pasaran, dan banyak dana indeks hadir sebagai ETF (exchange-traded fund), yang dibeli dan dijual di bursa saham seperti satu saham tunggal. Dua dana membentuk yang paling ringkas daripada templat portfolio untuk pemula, dan anda sendiri mengekalkan pembahagiannya.
- Satu dana seimbang atau dana tarikh sasaran: dana seimbang memegang campuran tetap saham dan bon, dan dana tarikh sasaran, di mana ada ditawarkan, memegang campuran yang menjadi lebih konservatif apabila tarikhnya menghampiri. Kedua-dua dana mengimbangi semula sendiri, jadi pembahagiannya kekal pada sasarannya tanpa sebarang tindakan daripada anda.
- Robo-advisor: perkhidmatan seperti ini menanyakan soal selidiknya sendiri, membina campuran daripada jawapan anda dan menguruskannya untuk anda.
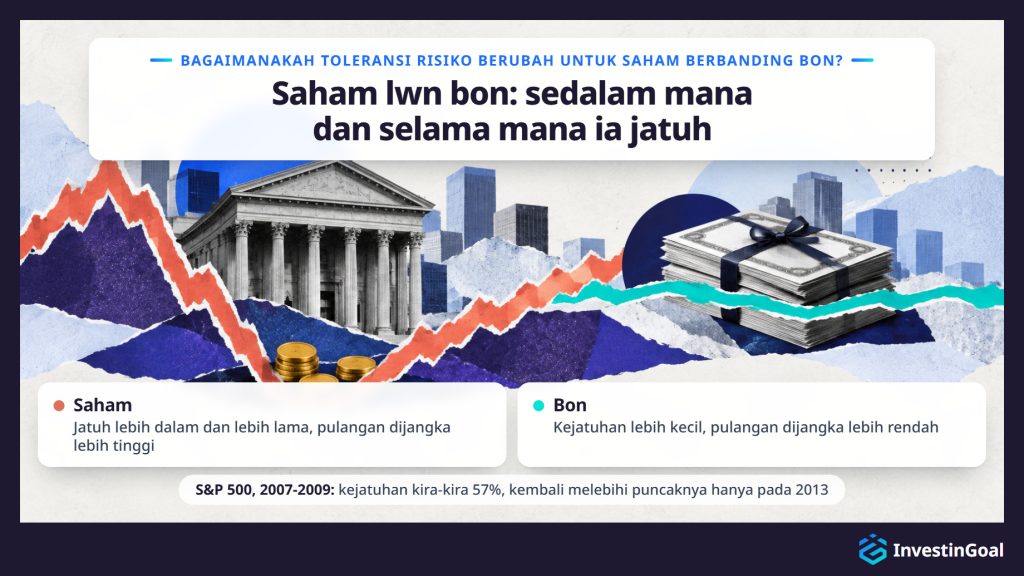
Toleransi risiko yang diperlukan oleh sesuatu pelaburan berubah antara saham dengan bon mengikut kedalaman dan tempoh kejatuhan yang dibawa oleh setiap satu. Saham memerlukan toleransi risiko yang lebih tinggi, kerana sebagai pertukaran untuk pulangan jangka panjang yang dijangka lebih tinggi, saham jatuh lebih dalam dan lebih lama serta boleh kehilangan prinsipal. Bon memerlukan yang kurang, dengan pulangan dijangka yang lebih rendah dan kejatuhan yang lebih kecil.
S&P 500 menjejaki 500 syarikat besar Amerika Syarikat, dan harganya jatuh kira-kira 57% semasa krisis kewangan global 2007-2009, daripada paras tertinggi penutupan 1,565.15 pada 9 Oktober 2007, kepada penutupan 676.53 pada 9 Mac 2009. Indeks itu tidak menutup melebihi puncak 2007 sehingga 28 Mac 2013, lebih lima tahun selepas puncak itu. Bagi RM40,000 dalam saham, kejatuhan 57% ialah kerugian kira-kira RM22,800. Pulangan saham yang dijangka lebih tinggi itu datang tanpa jaminan.
Bon memerlukan toleransi risiko yang kurang kerana harganya bergerak lebih sedikit, dan pulangan yang dijangka lebih rendah sebagai balasan. Namun, bon tidak bebas risiko, kerana harga bon jatuh apabila kadar faedah naik.
Keputusan itu berpunca daripada kedalaman kejatuhan. Semakin banyak wang dalam saham, semakin tinggi toleransi risiko yang diperlukan oleh campuran itu, jadi semakin rendah tahapnya, semakin besar bahagian bon. Memilih pembahagian hanya memerlukan kriteria itu, iaitu hasil membandingkan saham dan bon dari segi betapa dalam dan betapa lama kejatuhannya. Saham atau bon yang mana hendak dibeli ialah pilihan yang berasingan.
Jadual di bawah memberikan tiga campuran contoh, satu bagi setiap tahap toleransi risiko, dibandingkan mengikut pembahagiannya, tahun kalendar terburuknya dan tahun itu dalam ringgit bagi RM40,000.
| Tahap | Saham | Bon | Tahun kalendar terburuk | Tahun terburuk bagi RM40,000 |
|---|---|---|---|---|
| Konservatif | 20% | 80% | Kira-kira -10% (1931) | Kira-kira -RM4,000 |
| Sederhana | 60% | 40% | Kira-kira -27% (1931) | Kira-kira -RM10,800 |
| Agresif | 80% | 20% | Kira-kira -35% (1931) | Kira-kira -RM14,000 |
Campuran dan tahun kalendar terburuk: peruntukan portfolio model Vanguard, sebuah pengurus dana besar di Amerika Syarikat, dan sejarah pulangan tahunan yang diterbitkannya sejak 1926. Ketiga-tiga campuran ialah ilustrasi, bukan syor, dan prestasi lalu tidak menjamin hasil pada masa hadapan.
Setiap kenaikan bahagian saham memperdalam tahun terburuk: daripada kira-kira RM4,000 kepada kira-kira RM14,000 bagi RM40,000 antara campuran konservatif dengan campuran agresif, lebih daripada tiga kali ganda. Campuran untuk dimulakan ialah yang tahun terburuknya, dalam ringgit ke atas jumlah anda sendiri, ialah kerugian yang sanggup anda pegang.
Tiga amalan mengekalkan portfolio selaras dengan toleransi risiko dari semasa ke semasa, dan disenaraikan di bawah bersama pengaliran yang dicegah oleh setiap satu.
- Peruntukan aset: pembahagian antara saham, bon dan tunai yang ditetapkan bagi tahap anda, seperti dalam campuran contoh pada jadual di atas. Pembahagian yang ditulis mencegah pengaliran portfolio yang dibina secara impulsif, satu pembelian demi satu pembelian. Mengekalkan pembahagian sebagai sasaran bertulis ialah bahagian utama apa yang terlibat dalam peruntukan aset. Wang baharu masuk pada pembahagian yang sama, dan pembahagian berubah apabila anggaran toleransi risiko atau kapasiti risiko berubah, bukan apabila pasaran bergerak.
- Kepelbagaian pelaburan: setiap jenis pelaburan disebarkan merentasi banyak pegangan melalui dana indeks yang luas. Kepelbagaian mencegah pengaliran portfolio yang risikonya bergantung pada beberapa syarikat. Dana yang luas menyampaikan takrifan kepelbagaian pelaburan dalam buku teks dengan satu pembelian, walaupun kepelbagaian tidak menjamin keuntungan atau melindungi daripada kerugian.
- Pengimbangan semula: mengembalikan pembahagian kepada sasarannya selepas pasaran menggerakkannya. Mulakan pada 60/40 dengan RM24,000 dalam saham dan RM16,000 dalam bon. Selepas setahun yang saham naik 30% dan bon kekal mendatar, portfolio memegang RM31,200 dalam saham dan RM16,000 dalam bon, kira-kira 66/34, campuran yang lebih berisiko daripada yang dipilih. Menjual sebahagian daripada apa yang naik dan membeli apa yang jatuh memulihkan tahap itu, setahun sekali atau apabila sesuatu jenis bergerak melepasi jalur yang ditetapkan, seperti lima mata peratusan.
Jadual di bawah memberikan tiga amalan, dibandingkan mengikut apa itu, pengaliran yang dicegahnya dan bagaimana ia dilaksanakan.
| Amalan | Apa itu | Pengaliran yang dicegah | Bagaimana ia dilaksanakan |
|---|---|---|---|
| Peruntukan aset | Pembahagian saham, bon dan tunai yang ditetapkan bagi tahap anda | Portfolio yang dibina secara impulsif | Sasaran bertulis; wang baharu pada pembahagian yang sama |
| Kepelbagaian pelaburan | Setiap jenis disebarkan merentasi banyak pegangan | Risiko bergantung pada beberapa syarikat | Dana indeks yang luas |
| Pengimbangan semula | Mengembalikan pembahagian kepada sasarannya | Campuran yang lebih berisiko selepas pasaran bergerak | Setahun sekali atau melepasi jalur yang ditetapkan |
SEC (Securities and Exchange Commission) ialah pengawal selia persekutuan bagi pasaran sekuriti Amerika Syarikat. SEC menganggap ketiga-tiga amalan sebagai satu rutin dalam panduan pelaburnya Beginners' Guide to Asset Allocation, Diversification, and Rebalancing, yang diterbitkan di investor.gov. Ketiga-tiga amalan juga muat dalam satu dana seimbang atau, di mana ada ditawarkan, dana tarikh sasaran, yang mengimbangi semula sendiri apabila pasaran bergerak.
Toleransi risiko diterapkan dalam akaun persaraan melalui peraturan setiap akaun itu sendiri. Dalam pelan persaraan yang ditawarkan oleh majikan kepada kakitangannya, di mana pelan sedemikian wujud, anda sering memilih daripada dana atau pilihan pelaburan pelan itu, dan pelaburan lalai biasanya menerima wang sesiapa yang tidak memilih. Dalam akaun persaraan yang anda buka sendiri dengan broker atau penyedia lain, anda memilih campuran itu, atau salah satu pilihan pelaburan yang ditawarkan oleh penyedia. Kerana wang dalam kedua-dua akaun dimaksudkan untuk kekal di situ sehingga bersara, sering dengan kos atau cukai bagi pengeluaran awal, kapasiti untuk menanggung risiko dalam bekas itu lebih tinggi.
Pelan majikan mempersempitkan pilihan kepada dana atau pilihan pelaburan yang ditawarkan oleh pelan itu. Pelaburan lalai, di mana pelan itu mempunyainya, ialah dana yang menerima sumbangan anda jika anda tidak memilih apa-apa. Di Amerika Syarikat, Vanguard, sebuah pengurus dana besar, mendapati dalam laporannya How America Saves 2024 bahawa 98% daripada pelan yang ditadbirnya yang mendaftarkan pekerja secara automatik menggunakan dana tarikh sasaran sebagai pilihan lalai itu, dan dana tarikh sasaran yang ditetapkan kepada tahun persaraan jangkaan anda sudah memegang campuran yang menjadi lebih konservatif dari semasa ke semasa. Di mana majikan menambah wang di atas sumbangan anda, wang itu biasanya masuk ke dalam campuran yang sama yang anda pilih.
Akaun persaraan yang anda buka sendiri menyerahkan lebih banyak pilihan kepada anda. Bergantung pada apa yang dibenarkan oleh penyedia, anda boleh membeli dua dana bagi campuran contoh tahap anda, satu dana seimbang tunggal atau, di mana ada ditawarkan, dana tarikh sasaran, memilih pilihan pelaburan yang paling hampir dengan tahap anda, atau menyerahkan akaun itu kepada robo-advisor.
Penantian yang panjang sebelum wang boleh dibelanjakan ialah apa yang meningkatkan kapasiti risiko. Bagi pelabur yang beberapa dekad daripada persaraan, wang yang tidak dapat dibelanjakan dengan mudah sehingga masa itu mempunyai ufuk masa yang panjang yang membolehkannya pulih daripada kejatuhan. Seorang pelabur oleh itu boleh memegang tahap yang berbeza dalam bekas yang berbeza: campuran agresif dalam akaun persaraan yang tidak disentuh selama 30 tahun, dan wang untuk pendahuluan rumah yang perlu dibayar dalam tiga tahun disimpan jauh daripada aset yang tidak menentu sama sekali. Menetapkan tahap bekas demi bekas ialah cara toleransi risiko memasuki persoalan yang lebih luas tentang cara melabur untuk persaraan.
Apakah yang berlaku jika portfolio tidak sepadan dengan toleransi risiko pelabur?
Jika portfolio tidak sepadan dengan toleransi risiko pelabur, pelabur membayar untuk ketidakpadanan itu dalam kedua-dua arah. Risiko yang terlalu banyak membawa kepada penjualan selepas kejatuhan, yang mengunci kerugian dan merupakan akibat yang paling mahal. Risiko yang terlalu sedikit bermakna pertumbuhan yang lebih perlahan, matlamat yang dicapai lebih lewat atau tidak tercapai, dan tunai kehilangan nilai kepada inflasi.
Risiko yang terlalu banyak muncul pada kejatuhan dalam yang pertama. Pelabur yang campurannya jatuh lebih jauh daripada yang mampu ditanggung oleh pelabur itu akan menjual, dan penjualan selepas kejatuhan menukar kerugian di atas kertas menjadi kerugian yang kekal, sering sebelum pemulihan yang tidak lagi dimiliki oleh pelabur itu. Kajian Mind the Gap oleh Morningstar, sebuah firma Amerika Syarikat yang menyelidik dan menilai dana pelaburan, mendapati bahawa purata satu dolar yang dilaburkan dalam dana Amerika Syarikat memperoleh kira-kira 1.1 mata peratusan setahun kurang daripada dana itu sendiri sepanjang sepuluh tahun hingga 2023, kerana pelabur membeli dan menjual pada saat yang salah.
Kos risiko yang terlalu sedikit lebih sukar dilihat. Campuran yang lebih berhati-hati daripada tahap pelabur berkembang lebih perlahan, jadi pelabur mencapai matlamat lebih lewat atau tidak mencapainya, dan wang yang disimpan dalam bentuk tunai kehilangan kuasa beli kepada inflasi setiap tahun.
Campuran yang boleh anda pegang sepanjang tahun yang buruk mengelakkan kedua-dua kos, kerana ia cukup berhati-hati untuk tidak dijual dan cukup berkembang untuk mencapai matlamat.
Mengapakah toleransi risiko ditanya semasa membuka akaun pada platform pelaburan?
Toleransi risiko ditanya semasa membuka akaun pada platform pelaburan kerana peraturan Malaysia menghendaki sesebuah firma menyemak bahawa pelaburan yang disyorkannya sesuai untuk anda. Peraturan SC menghendaki firma yang mengesyorkan pelaburan atau menguruskan portfolio menyemak bahawa pelaburan itu sesuai untuk pelanggan, dan soalan toleransi risiko ialah cara kebanyakan platform mengumpulkan sebahagian daripada maklumat itu.
Soalan itu biasanya hadir dalam salah satu daripada dua bentuk. Sesetengah borang akaun meminta anda memilih profil, daripada konservatif hingga agresif. Yang lain meminta objektif pelaburan, seperti pendapatan, pertumbuhan atau spekulasi. Soalan yang sama sering muncul apabila anda menyertai pelan persaraan majikan atau membuka akaun persaraan sendiri.
Apa yang dilakukan oleh jawapan anda bergantung pada platform. Di robo-advisor, jawapan menetapkan peruntukan yang akan dijalankan oleh perkhidmatan itu. Jawapan yang berhati-hati menghasilkan portfolio yang banyak bon, dan jawapan yang agresif menghasilkan portfolio yang banyak saham. Di broker layan diri, anda memilih pelaburan anda sendiri, dan jawapan itu menjadi profil di sebalik sebarang syor yang dibuat oleh broker. Jawapan itu juga boleh mempengaruhi kebenaran dagangan, seperti kelulusan untuk berdagang opsyen, kontrak yang memberi hak untuk membeli atau menjual aset pada harga tetap sebelum tarikh tetap. Melebihkan toleransi risiko supaya kelihatan seperti pelabur berpengalaman mendedahkan anda kepada produk dan kerugian yang tidak anda pilih dengan sedar. Robo-advisor bertindak ke atas jawapan anda setiap hari, manakala broker layan diri menyimpannya dalam fail dan menyerahkan pilihan kepada anda, dan perbezaan itu ialah ujian pertama dalam soalan platform pelaburan yang terbaik untuk pemula.
Bagaimanakah penilaian toleransi risiko berubah bagi pelabur baharu?
Penilaian toleransi risiko berubah bagi pelabur baharu kerana pelabur baharu belum dapat menggunakan langkah tingkah laku lalu dalam semakan kendiri. Tanpa kejatuhan pasaran untuk dijadikan rujukan, pelabur baharu menganggarkan tahap itu dengan semakan kendiri ringgit ke atas jumlah yang benar-benar dirancang. Anggaran bermula daripada yang lebih rendah antara toleransi risiko dengan kapasiti risiko, dan daripada tahap di bawahnya apabila pelabur tidak pasti.
Kaedah tingkah laku lalu bergantung pada ingatan: bagaimana anda bertindak balas kali terakhir pasaran jatuh. Pelabur baharu tidak mempunyai ingatan sedemikian, jadi tindak balas dalam semakan kendiri ialah pilihan yang dibuat lebih awal, ke atas kerugian ringgit bagi jumlah yang benar-benar dirancang, dan belum ada apa-apa yang mengesahkannya.
Bermula satu tahap lebih rendah apabila tidak pasti tidak mahal. Campuran yang terlalu berhati-hati satu tahap berkembang sedikit lebih perlahan selama setahun, manakala pelabur boleh menjual campuran yang terlalu agresif satu tahap pada kejatuhan pertamanya. Soal selidik yang diambil dalam pasaran yang tenang cenderung melebihkan toleransi risiko, dan pelabur baharu tidak mempunyai kejatuhan lalu untuk membetulkannya, yang menjadi satu lagi sebab untuk bermula rendah.
Dagangan kertas bermaksud melabur dengan wang maya pada akaun demo. Ia menunjukkan bagaimana portfolio bergerak tetapi bukan bagaimana rasanya kehilangan wang anda sendiri. Perasaan itulah yang diukur oleh toleransi risiko, dan hanya wang sebenar yang menghasilkannya.
Tahun pertama dengan wang sebenar ialah ukuran yang mengesahkan atau membetulkan anggaran itu, dan kejatuhan sebenar yang pertama ialah ujiannya. Anggaran yang berhati-hati juga boleh menjadikan sesuatu matlamat di luar jangkauan, dan walaupun campuran yang sepadan dengan baik masih meninggalkan risiko yang tidak dilindungi oleh kesepadanan itu.
Toleransi risiko diuji oleh kejatuhan pasaran yang pertama apabila kejatuhan dalam ringgit bertemu dengan angka yang diterima oleh pelabur dalam semakan kendiri. Bertahan melalui kejatuhan dalam angka itu mengesahkan anggaran. Kejatuhan yang ternyata tidak tertanggung dalam angka itu menunjukkan bahawa pelabur telah melebihkan toleransi risiko.
Kehilangan wang dalam kemerosotan pasaran adalah normal pada setiap tahap toleransi risiko. Campuran contoh yang konservatif juga pernah mengalami tahun yang rugi, dan kejatuhan pertama ialah saat pelabur baharu belajar bagaimana rasanya kerugian dalam ringgit.
Kerugian menjadi kekal hanya apabila pelabur menjual pelaburan itu. Sehingga itu, ia ialah kerugian di atas kertas, dan hanya memegang yang memulihkan kerugian di atas kertas. S&P 500 memerlukan bertahun-tahun selepas kejatuhannya pada 2007-2009 untuk memulihkan puncaknya, seperti yang ditunjukkan oleh bahagian tentang saham dan bon, dan pelabur yang bertahan melalui tahun-tahun itu ialah mereka yang mendapat pemulihan itu.
Memegang berkesan paling baik apabila pelan sudah ada. Sumbangan berkala terus masuk pada pembahagian yang sama, jadi wang baharu membeli pada harga yang lebih rendah, dan pengimbangan semula membeli jenis yang jatuh, bertentangan dengan penjualan panik.
Kejatuhan yang ternyata tidak tertanggung dalam angka yang anda terima menunjukkan bahawa anda telah melebihkan toleransi risiko anda. Jawapannya ialah menurunkan tahap bagi wang baharu setelah pasaran tenang, bukan menjual pada titik terendah, yang akan mengunci kerugian yang semakan kendiri bertujuan untuk mencegah.
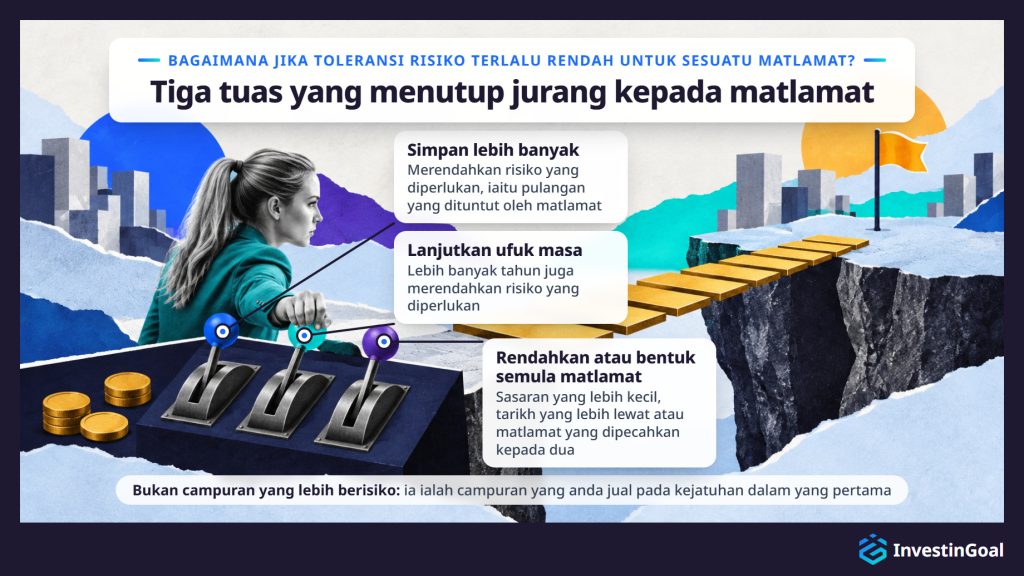
Apabila toleransi risiko terlalu rendah untuk mencapai matlamat pelaburan, pelabur menutup jurang itu dengan menyimpan lebih banyak, dengan melanjutkan ufuk masa, atau dengan merendahkan atau membentuk semula matlamat, dan bukan dengan campuran yang lebih berisiko yang akan dijual oleh pelabur pada kejatuhan pertama. Jurang itu terbuka apabila matlamat menuntut pulangan yang lebih tinggi daripada yang boleh dijangka diperoleh oleh campuran tahap pelabur. Pulangan yang dituntut itu dipanggil risiko yang diperlukan.
Mencapai RM400,000 dalam 15 tahun dengan RM1,200 sebulan bermakna RM216,000 sumbangan, dan selebihnya mesti datang daripada pulangan: kira-kira 7.6% setahun. Apabila campuran tahap anda tidak boleh dijangka memperoleh pulangan itu, matlamat itu di luar jangkauan seperti sedia ada.
Campuran yang lebih berisiko kelihatan seperti pembetulan yang jelas dan merupakan yang salah. Campuran di atas tahap anda ialah campuran yang anda jual pada kejatuhan dalam yang pertama, dan penjualan itu mengunci kerugian yang menjadikan matlamat lebih jauh daripada sebelumnya.
Tiga tuas menutup jurang itu sebaliknya. Menyimpan lebih banyak merendahkan risiko yang diperlukan. RM1,400 sebulan mencapai RM400,000 yang sama dalam 15 tahun pada kira-kira 5.8% setahun. Melanjutkan ufuk masa melakukan perkara yang sama. RM1,200 sebulan selama 20 tahun mencapai RM400,000 pada kira-kira 3.2% setahun. Merendahkan atau membentuk semula matlamat berfungsi dari sisi yang lain. RM1,200 sebulan selama 15 tahun mencapai RM320,000 pada kira-kira 5% setahun.
Jadual di bawah memberikan pelan permulaan dan tiga tuas, dibandingkan mengikut simpanan bulanan, tahun, sasaran dan pulangan yang diperlukan setahun.
| Pelan | Simpanan bulanan | Tahun | Sasaran | Pulangan diperlukan setahun |
|---|---|---|---|---|
| Pelan permulaan | RM1,200 | 15 | RM400,000 | Kira-kira 7.6% |
| Menyimpan lebih banyak | RM1,400 | 15 | RM400,000 | Kira-kira 5.8% |
| Melanjutkan ufuk masa | RM1,200 | 20 | RM400,000 | Kira-kira 3.2% |
| Merendahkan atau membentuk semula matlamat | RM1,200 | 15 | RM320,000 | Kira-kira 5% |
Merendahkan atau membentuk semula matlamat bermaksud sasaran yang lebih kecil, tarikh yang lebih lewat atau matlamat yang dipecahkan kepada dua, masing-masing membawa risiko yang diperlukan dalam jangkauan tahap anda. Menyemak semula matlamat itu sendiri ialah sebahagian daripada mengetahui cara menetapkan matlamat pelaburan, dan pelan pelaburan ialah tempat pelabur menggabungkan matlamat, ufuk masa dan toleransi risiko serta menyemaknya antara satu sama lain.
Toleransi risiko yang rendah masih membawa risiko pelaburan kerana campuran yang ditunjukkannya menukar kejatuhan yang dalam dengan tiga risiko lain: inflasi, yang menghakis kuasa beli tunai; risiko kadar faedah, yang merendahkan harga bon apabila kadar naik; dan kekurangan, iaitu matlamat yang tidak tercapai.
Inflasi bekerja ke atas tunai dengan perlahan dan tanpa kejatuhan yang kelihatan. Pada inflasi 3% setahun, RM40,000 yang disimpan dalam bentuk tunai yang tidak memperoleh apa-apa membeli selepas sepuluh tahun apa yang dibeli oleh kira-kira RM29,760 hari ini, kerana 1 ÷ 1.03¹⁰ ialah kira-kira 0.74: kira-kira suku daripada kuasa beli telah hilang, walaupun baki tidak pernah jatuh.
Risiko kadar faedah bekerja ke atas bon. Apabila kadar faedah naik, bon baharu membayar lebih, jadi harga bon sedia ada jatuh sehingga hasilnya sepadan. Pada 2022, apabila kadar naik dengan pantas, indeks Bloomberg US Aggregate bagi pasaran bon Amerika Syarikat yang luas kehilangan kira-kira 13%, tahun kalendar terburuk dalam sejarah indeks itu.
Kekurangan ialah risiko ketiga. Campuran yang jatuh sedikit juga boleh berkembang terlalu sedikit, jadi matlamat tidak tercapai sebanyak apa yang gagal diperoleh oleh campuran yang berhati-hati itu. Inflasi, kadar faedah dan kekurangan tergolong dalam risiko pelaburan yang lebih luas yang tidak dapat dielakkan oleh mana-mana campuran.
Memadankan toleransi risiko tidak mencukupi untuk menguruskan risiko pelaburan kerana campuran yang dipadankan hanya menetapkan sejauh mana portfolio secara keseluruhan boleh jatuh. Campuran yang dipadankan tidak melindungi daripada keruntuhan satu pegangan tunggal, atau daripada keperluan tunai yang memaksa penjualan pada titik terendah kejatuhan.
Jurang pertama ialah penumpuan. Wang dalam satu saham atau beberapa saham boleh kehilangan semua nilainya walau apa pun tahap pelabur. Lehman Brothers ialah salah satu bank pelaburan terbesar di Amerika Syarikat apabila ia memfailkan kebankrapan pada September 2008, dan sahamnya menjadi hampir tidak bernilai. Pelabur oleh itu memegang bahagian saham melalui dana yang luas, kepelbagaian antara amalan yang mengekalkan portfolio selaras dengan toleransi risiko, supaya tiada satu syarikat pun dapat menenggelamkannya.
Jurang kedua ialah penjualan paksa. Kehilangan pekerjaan atau bil yang besar semasa kejatuhan boleh memaksa penjualan pada titik terendah, kerugian yang sama yang toleransi risiko bertujuan untuk mengelakkan. Dana kecemasan membayar untuk kecemasan itu sebaliknya, jadi portfolio tidak perlu dijual. Garis panduan yang lazim ialah tiga hingga enam bulan perbelanjaan, disimpan dalam bentuk tunai di luar campuran. Dana yang luas dan dana kecemasan melindungi pelabur di tempat yang tidak dapat dilindungi oleh kesepadanan, dan kedua-duanya tergolong dalam persoalan yang lebih luas tentang cara menguruskan risiko pelaburan.








