
ETF untuk Pemula: Panduan Lengkap
ETF (exchange-traded fund) ialah dana pelaburan yang memegang sekumpulan aset dan didagangkan di bursa saham seperti saham biasa. Satu pembelian ETF memberi pemula sebahagian kecil daripada ratusan atau ribuan sekuriti, dan kebanyakan ETF mengikuti indeks seperti S&P 500, MSCI World atau FTSE 100. Berbeza daripada dana bersama, ETF didagangkan sepanjang hari pada harga pasaran, biasanya lebih murah kosnya dan tidak memerlukan minimum selain harga satu unit.
ETF terdiri daripada lima jenis utama: ekuiti, bon, komoditi, sektor dan tematik, serta ESG. Kebanyakan pemula bermula dengan ETF ekuiti pasaran luas, dan di EU serta UK mereka juga memilih antara ETF pengumpulan, yang melaburkan semula dividen, dengan ETF pengagihan, yang membayar dividen sebagai wang tunai.
ETF pasaran luas juga pilihan yang paling murah. ETF indeks pasaran luas mengenakan caj antara 0.03% dan 0.20% setahun, ditambah komisen broker dan spread bida-tawar, manakala dana yang diurus secara aktif sering mengenakan 0.50% hingga 1.50%. Pada 2025, 79% daripada dana modal besar AS yang diurus secara aktif mencatat prestasi lebih rendah daripada S&P 500. Kos yang rendah tidak menghapuskan risiko, kerana S&P 500 jatuh 57% semasa krisis kewangan 2007–2009 dan 34% semasa kejatuhan COVID-19 pada 2020, jadi ETF sesuai untuk wang yang boleh kekal dilaburkan selama bertahun-tahun.
Melabur selama bertahun-tahun bermula dengan empat langkah yang sama di mana-mana: membuka akaun dengan broker yang dikawal selia, mendepositkan wang, memilih ETF dan membuat pesanan beli. Akaun berbeza mengikut negara. Pemula di Malaysia menggunakan platform seperti moomoo, Affin Hwang atau Interactive Brokers. Pelabur di Malaysia boleh membeli ETF tersenarai di AS melalui broker tempatan yang menawarkan akses kepada ETF dan saham asing.
Antara dana itu, pemula memilih ETF pertama berdasarkan lima kriteria: indeks, expense ratio, saiz dana, kaedah replikasi dan pilihan antara pengumpulan dengan pengagihan. Platform dipilih terakhir, dan pemula menilainya berdasarkan empat faktor: pelbagai ETF yang ditawarkan, jumlah kos, peraturan dan jenis akaun yang ditawarkan.
Apa yang membawa anda ke panduan ini hari ini?
Pilih satu dan lihat bagaimana jawapan anda dibandingkan dengan pembaca lain.
Apakah itu ETF?
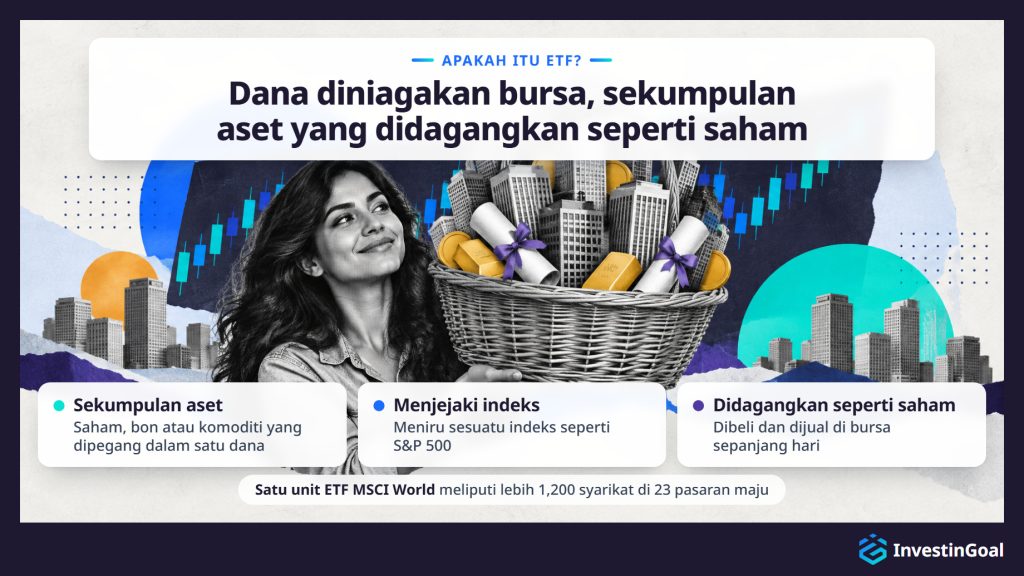
ETF (exchange-traded fund) ialah dana pelaburan yang memegang sekumpulan aset, seperti saham, bon atau komoditi, dan didagangkan di bursa saham seperti saham biasa. Satu pembelian ETF memberi pelabur pendedahan kepada berpuluh-puluh atau beribu-ribu sekuriti dalam satu transaksi, dan bukannya membeli saham syarikat satu demi satu.
Penyedia ETF mencipta dana yang memegang sekumpulan aset yang dipilih untuk meniru prestasi sesuatu indeks, iaitu senarai sekuriti yang mengukur sesuatu pasaran, seperti S&P 500 atau MSCI World. S&P 500 menjejaki 500 syarikat tersenarai AS yang terbesar mengikut permodalan pasaran. Penyedia terbesar termasuk iShares, jenama ETF milik BlackRock (pengurus aset terbesar di dunia), Vanguard (kedua terbesar) dan Amundi (terbesar di Eropah). Pelabur kemudian membeli dan menjual unit dana di bursa saham, sama seperti membeli saham mana-mana syarikat tersenarai. Harga setiap unit ETF berubah sepanjang hari dagangan mengikut penawaran dan permintaan, tetapi harga itu mencerminkan dengan rapat nilai aset yang dipegang oleh dana tersebut.
Struktur ini memberi pemula kepelbagaian, iaitu pengagihan wang merentasi banyak sekuriti, dengan satu pembelian. Daripada menyelidik dan membeli berpuluh-puluh saham individu untuk membina portfolio seimbang, pelabur boleh membeli satu ETF pasaran luas dan terus memiliki bahagian berkadar daripada setiap syarikat dalam indeks itu. Satu unit ETF FTSE 100, sebagai contoh, memberi pendedahan kepada 100 syarikat terbesar yang tersenarai di Bursa Saham London. Satu unit ETF MSCI World meliputi lebih 1,200 syarikat di 23 pasaran maju.
ETF tergolong dalam kategori lebih luas iaitu dana pelaburan terkumpul. Berbeza daripada dana lain, ETF didagangkan di bursa saham, dan pelabur boleh membeli atau menjualnya pada bila-bila masa pasaran dibuka, pada harga yang ditawarkan pasaran ketika itu. Pemula yang ingin melabur dalam ETF membelinya melalui broker, sama seperti membeli saham.
Bagaimanakah ETF menjejaki indeks?
ETF menjejaki indeks dengan memegang sekuriti yang sama dalam kadar yang sama seperti indeks yang diikutinya, supaya pulangan dana mencerminkan dengan rapat prestasi indeks dari semasa ke semasa.
Teruskan membaca
Proses ini dipanggil replikasi indeks, dan ia terdiri daripada dua bentuk utama. Replikasi fizikal bermaksud ETF membeli dan memegang semua sekuriti dalam indeks, atau sampel yang mewakilinya. ETF S&P 500 yang direplikasi secara fizikal, sebagai contoh, memegang saham kesemua 500 syarikat dalam S&P 500, dengan pemberat yang sepadan dengan indeks. Apabila penyedia indeks menukar komposisi indeks, ETF melaraskan pegangannya.
Replikasi sintetik berfungsi secara berbeza, kerana dan bukannya membeli sekuriti, ETF menandatangani perjanjian swap dengan rakan niaga, biasanya sebuah bank, yang bersetuju membayar pulangan indeks. Penyedia menggunakan replikasi sintetik kurang kerap untuk dana pasaran luas dan lebih kerap untuk pasaran atau komoditi yang sukar diakses.
Dalam kedua-dua kes, dana mengira nilai aset bersih (NAV), iaitu jumlah nilai aset yang dipegangnya, pada penghujung setiap hari dagangan. Harga pasaran ETF di bursa mungkin berbeza sedikit daripada NAV pada waktu siang, tetapi arbitraj mengekalkan jurang itu kecil. Perbezaan antara pulangan ETF dengan pulangan indeks dipanggil perbezaan penjejakan, dan bagi ETF pasaran luas yang diurus dengan baik dan menjejaki indeks utama seperti S&P 500, FTSE 100 atau MSCI World, perbezaan itu biasanya sebahagian kecil daripada satu mata peratusan setahun.
Setiap ETF menyatakan kaedah replikasinya pada lembaran fakta, iaitu ringkasan yang diterbitkan oleh penyedia untuk setiap dana, di sebelah indeks yang dijejaki dan kos tahunannya. Angka-angka ini meliputi bahagian cara ETF berfungsi yang perlu diketahui pemula sebelum membeli dana pertama.
Apakah perbezaan antara ETF dengan dana bersama?
ETF berbeza daripada dana bersama terutamanya dari segi cara pelabur membeli dan menjualnya. ETF didagangkan di bursa saham sepanjang hari pada harga pasaran yang berubah-ubah, manakala pelabur hanya boleh membeli dan menjual unit dana bersama sekali sehari, pada nilai aset bersih penutup dana itu. ETF juga cenderung mempunyai expense ratio yang lebih rendah dan tiada pelaburan minimum selain harga satu unit.
Teruskan membaca
Dagangan intrahari ialah perbezaan yang paling ketara, kerana pesanan ETF dilaksanakan dalam beberapa saat pada harga pasaran semasa. Apabila pelabur membeli dana bersama, dana melaksanakan pesanan selepas pasaran ditutup, pada NAV akhir hari. Bagi pelabur jangka panjang, perbezaan ini sering tidak penting dalam praktik, tetapi ia memberi ETF lebih fleksibiliti kepada mereka yang ingin mengawal harga tepat yang dibayar.
Kos ialah perbezaan kedua, kerana ETF indeks pasaran luas sering mengenakan expense ratio antara 0.03% dan 0.20% setahun. Menurut Morningstar US Fund Fee Study 2026, purata expense ratio berwajaran aset bagi dana ekuiti AS aktif ialah 0.58% pada 2025, berbanding 0.09% bagi dana indeks pasaran luas, dan banyak dana aktif masih mengenakan antara 0.50% dan 1.50%. Malah dalam kalangan dana bersama yang menjejaki indeks, ETF cenderung mempunyai kelebihan yuran yang sedikit kerana strukturnya.
Kebolehcapaian ialah perbezaan ketiga, kerana banyak dana bersama memerlukan pelaburan pertama yang minimum, kadangkala RM4,000 hingga RM12,000 atau lebih. ETF tidak mempunyai minimum sedemikian. Kos permulaan ialah harga satu unit, yang bagi ETF pasaran luas berjulat dari sekitar RM40 hingga beberapa ribu ringgit.
Kecekapan cukai ialah perbezaan keempat di AS, kerana cara ETF mengendalikan penebusan biasanya menghasilkan agihan keuntungan modal yang dikenakan cukai lebih sedikit berbanding dana bersama. Kelebihan itu kurang penting di Malaysia, yang mempunyai peraturan cukai berbeza.
Kedua-dua produk boleh menjejaki indeks yang sama, memegang sekuriti yang sama dan memberi pulangan yang serupa. Bagi pemula, pilihan antara ETF dengan dana bersama bergantung pada fleksibiliti dagangan, kos dan akaun yang memegangnya. Jadual di bawah membandingkan kedua-duanya dari segi dagangan, expense ratio lazim, pelaburan minimum, kecekapan cukai di AS dan kawalan harga.
| Dimensi | ETF | Dana Bersama |
|---|---|---|
| Dagangan | Intrahari di bursa saham, pada harga pasaran langsung | Sekali sehari, pada NAV akhir hari |
| Expense ratio lazim | 0.03%–0.20% (indeks pasaran luas) | 0.50%–1.50% (diurus secara aktif) |
| Pelaburan minimum | Harga satu unit (dari sekitar RM40 hingga beberapa ribu ringgit), atau kurang dengan saham pecahan | Selalunya RM4,000–RM12,000 |
| Kecekapan cukai (AS) | Secara amnya lebih tinggi (agihan keuntungan modal lebih sedikit) | Secara amnya lebih rendah (penebusan boleh mencetuskan peristiwa yang dikenakan cukai) |
| Kawalan harga | Anda memilih harga tepat melalui pesanan pasaran atau pesanan had | Anda menerima NAV yang dikira selepas pasaran ditutup |
Apakah jenis ETF utama yang boleh dilaburkan pemula?
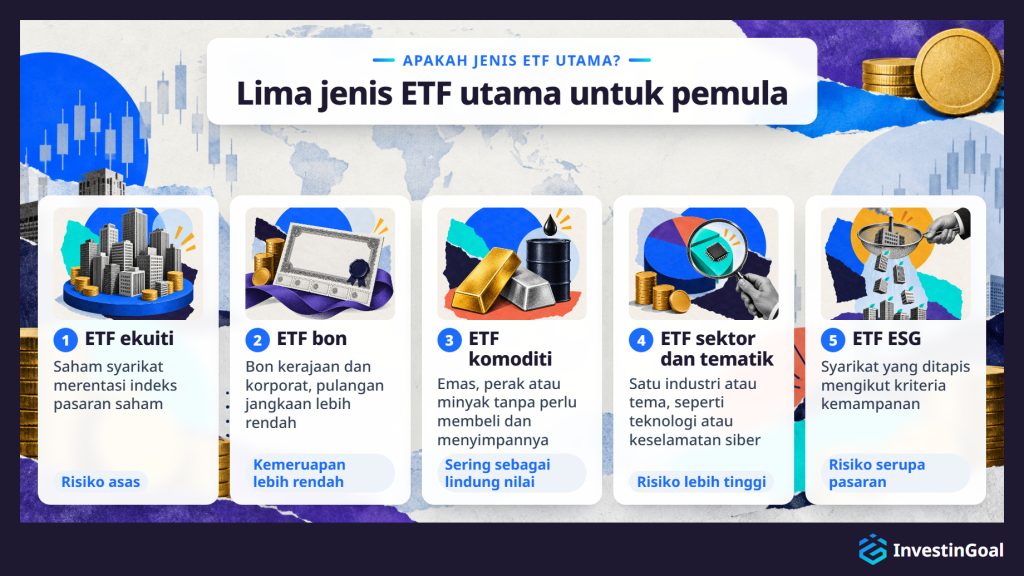
Jenis ETF utama yang boleh dilaburkan pemula ialah ETF ekuiti, ETF bon, ETF komoditi, ETF sektor dan tematik, serta ETF ESG, yang masing-masing memberi pendedahan kepada kelas aset atau tema pelaburan yang berbeza melalui satu dana.
ETF ekuiti ialah kategori yang paling banyak dipegang. Ia menjejaki indeks pasaran saham dan memberi pelabur pemilikan atas sekumpulan besar saham syarikat. ETF ekuiti FTSE 100 memegang 100 syarikat tersenarai UK yang terbesar. ETF ekuiti S&P 500 memegang 500 syarikat tersenarai AS yang terbesar. ETF ekuiti MSCI World memegang lebih 1,200 syarikat di 23 negara maju. Bagi kebanyakan pelabur baharu, satu ETF ekuiti pasaran luas ialah titik permulaan portfolio mereka.
ETF bon memegang portfolio sekuriti pendapatan tetap, seperti bon kerajaan atau bon korporat. Ia menawarkan pulangan jangkaan yang lebih rendah daripada ETF ekuiti tetapi juga kemeruapan yang lebih rendah, yang menjadikannya berguna untuk kepelbagaian atau bagi pelabur yang mempunyai ufuk masa yang lebih pendek. ETF yang menjejaki Bloomberg Global Aggregate Bond Index, sebagai contoh, memegang bon kerajaan dan korporat bergred pelaburan dari pasaran maju dan pasaran baru muncul.
ETF komoditi memberi pendedahan kepada komoditi fizikal seperti emas, perak atau minyak tanpa memerlukan pelabur membeli dan menyimpannya. ETF emas, misalnya, menjejaki harga jongkong emas. Pelabur sering menggunakan ETF komoditi sebagai lindung nilai terhadap inflasi atau ketidaktentuan pasaran.
ETF sektor dan tematik menumpukan pada industri tertentu (seperti teknologi, penjagaan kesihatan atau tenaga bersih) atau tema pelaburan tertentu (seperti kecerdasan buatan atau keselamatan siber). Ia lebih tertumpu berbanding ETF pasaran luas, jadi ia membawa risiko khusus sektor yang lebih tinggi bersama-sama pulangan berpotensi yang lebih tinggi dalam sektor itu.
ETF ESG menggunakan kriteria saringan alam sekitar, sosial dan tadbir urus ke atas pegangannya, dan ia mengecualikan syarikat yang tidak memenuhi ambang kemampanan atau etika tertentu. ETF ESG FTSE 100, sebagai contoh, akan memegang sebahagian yang ditapis daripada indeks standard berdasarkan skor ESG.
Setiap jenis mempunyai peranan yang berbeza dalam portfolio, dan pemula tidak perlu memegang kesemuanya. Kebanyakan pelabur baharu bermula dengan ETF ekuiti pasaran luas dan menambah jenis ETF yang lain kemudian. Jadual di bawah meringkaskan apa yang dipegang oleh setiap jenis, contoh indeks dan risikonya berbanding pasaran luas.
| Jenis ETF | Apa yang dipegang | Contoh indeks | Risiko berbanding pasaran luas |
|---|---|---|---|
| ETF ekuiti | Saham syarikat merentasi indeks pasaran saham | S&P 500, MSCI World, FTSE 100 | Garis asas (ialah pasaran luas) |
| ETF bon | Bon kerajaan dan/atau korporat | Bloomberg Global Aggregate Bond | Kemeruapan lebih rendah, pulangan jangkaan lebih rendah |
| ETF komoditi | Komoditi fizikal (emas, perak, minyak) | Harga jongkong emas | Profil risiko berbeza, sering digunakan sebagai lindung nilai |
| ETF sektor / tematik | Syarikat dalam satu industri atau tema | MSCI World Information Technology | Lebih tinggi (tertumpu dalam satu sektor) |
| ETF ESG | Syarikat yang ditapis mengikut kriteria kemampanan | FTSE 100 ESG Select | Serupa dengan pasaran luas, sedikit lebih sempit |
Apakah perbezaan antara ETF pengumpulan dengan ETF pengagihan?
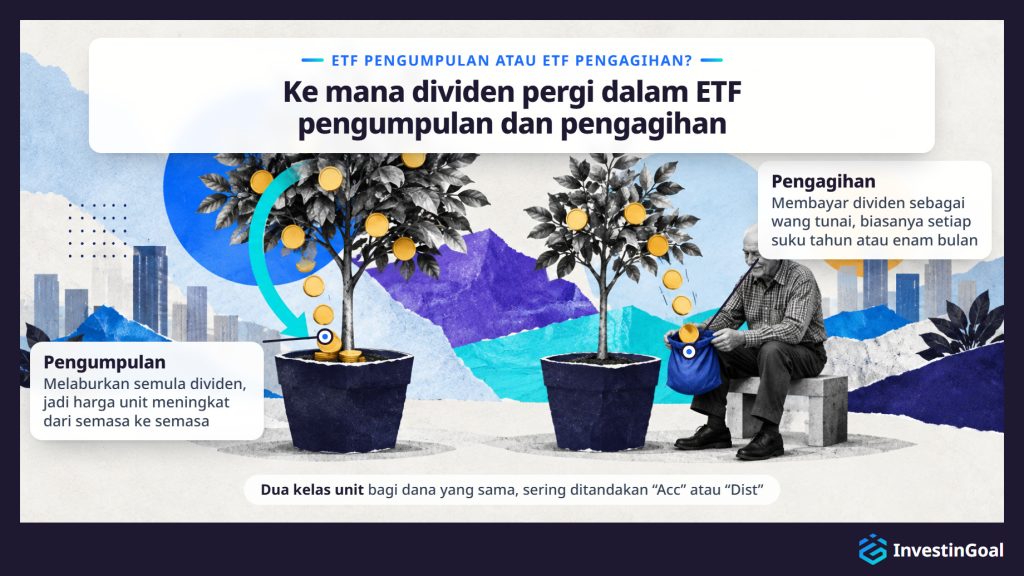
ETF pengumpulan melaburkan semula dividen dalam dana, yang menaikkan harga unit dari semasa ke semasa, manakala ETF pengagihan membayar dividen kepada pelabur sebagai wang tunai pada selang masa tetap. Perbezaan ini paling penting bagi pelabur EU dan UK, yang biasanya boleh memilih antara kedua-dua versi dana yang sama. Kedua-dua versi itu dipanggil kelas unit, dan layanan cukainya bergantung pada akaun yang memegangnya.
Teruskan membaca
Perbezaan ini mengubah cara pulangan anda berkompaun. Dengan ETF pengumpulan, dana melaburkan semula dividen secara automatik. Anda tidak menerima bayaran tunai, tetapi nilai setiap unit meningkat dari semasa ke semasa kerana dana menambah dividen kepada pegangannya. Ini secara amnya lebih mudah jika anda menumpukan pada pertumbuhan jangka panjang, kerana ia mengelakkan keperluan melaburkan semula bayaran dividen yang kecil secara manual.
Dengan ETF pengagihan, dana membayar dividen ke akaun broker anda, biasanya setiap suku tahun atau setiap enam bulan. Anda kemudian memutuskan sama ada untuk melaburkan semula dividen itu atau membelanjakannya. Struktur ini sesuai bagi mereka yang mahukan pendapatan berkala daripada portfolio mereka.
Pilihan antara pengumpulan dengan pengagihan amat ketara dalam kalangan ETF UCITS, iaitu dana Eropah yang mengikut buku peraturan EU yang sama, yang kebanyakan dana utamanya menawarkan kedua-dua kelas unit di bawah nama dana yang sama, sering ditandakan “Acc” atau “Dist” pada tajuk dana. Pelabur EU dan UK menemui pilihan ini setiap kali mereka memilih ETF di bursa Eropah. ETF tersenarai di AS hampir sentiasa mengagihkan dividen, jadi pilihan itu kurang penting bagi pelabur AS.
Layanan cukai ETF pengumpulan dan ETF pengagihan berbeza mengikut negara dan jenis akaun.
Mengapakah ETF pelaburan yang baik untuk pemula?
ETF ialah pelaburan yang baik untuk pemula kerana ia menggabungkan kepelbagaian yang luas, yuran tahunan yang rendah dan dagangan yang mudah dalam satu produk yang tidak memerlukan kepakaran memilih saham atau modal permulaan yang besar.
Kepelbagaian hadir bersama pembelian pertama, kerana ETF pasaran luas mengagihkan wang anda merentasi ratusan atau ribuan syarikat. Satu ETF melakukannya serta-merta, sama ada ia menjejaki S&P 500, MSCI World atau FTSE 100. Ini menghapuskan risiko bahawa prestasi buruk satu syarikat memusnahkan portfolio, iaitu bahaya utama membeli saham individu.
Expense ratio yang rendah menjadikan kepelbagaian ini murah. ETF indeks pasaran luas lazimnya mengenakan caj antara 0.03% dan 0.20% setahun, jadi pelabur yang melaburkan RM45,000 dalam ETF berkos rendah membayar antara RM13.50 dengan RM90 setahun sebagai yuran dana. Sebagai perbandingan, dana yang diurus secara aktif kerap mengenakan 0.50% hingga 1.50%. Menurut SPIVA U.S. Scorecard daripada S&P Dow Jones Indices, 79% daripada dana modal besar AS yang diurus secara aktif mencatat prestasi lebih rendah daripada S&P 500 pada 2025. Sepanjang 15 tahun hingga Disember 2024, tiada kategori dana ekuiti AS yang majoriti pengurus aktifnya mengatasi penanda arasnya.
Kesederhanaan datang daripada membeli ETF dengan cara yang sama seperti membeli satu saham. Anda membuat pesanan melalui platform broker, dan dagangan dilaksanakan dalam beberapa saat. Tidak perlu menyelidik syarikat individu, membaca laporan pendapatan atau menjangka masa pasaran.
Ketelusan terbina dalam, kerana ETF menerbitkan senarai penuh pegangannya setiap hari. Anda sentiasa tahu dengan tepat apa yang anda miliki.
Kecairan datang daripada bursa saham, tempat anda boleh membeli dan menjual ETF pada bila-bila masa pasaran dibuka. Tiada tempoh kunci dan tiada kelewatan penebusan.
Kelebihan ini menjadikan ETF titik permulaan lalai bagi pemula di kebanyakan pasaran maju. Ia tidak menghapuskan risiko kerugian, kerana seluruh pasaran boleh jatuh.
Kelebihan ETF yang manakah paling penting bagi anda?
Pilih satu dan lihat bagaimana jawapan anda dibandingkan dengan pembaca lain.
Berapakah jumlah minimum yang diperlukan untuk melabur dalam ETF?
Jumlah minimum yang diperlukan untuk melabur dalam ETF ialah harga satu unit, dari sekitar RM40 hingga beberapa ribu ringgit bergantung pada dana, dan banyak platform kini menawarkan saham pecahan atau pelan simpanan automatik dari €1 atau £25 sebulan.
Teruskan membaca
Di AS, kebanyakan broker dalam talian membenarkan pelabur membeli saham pecahan ETF, yang bermaksud anda boleh melabur $5 atau $10 dalam ETF yang harga seunit penuhnya $400. Broker AS sering meminta $0 untuk membuka akaun, dan ramai yang tidak mengenakan komisen ke atas dagangan ETF.
Di EU, Trade Republic dan Scalable Capital menawarkan pelan simpanan ETF dari €1 sebulan. Kedua-duanya ialah neobroker, iaitu broker dalam talian yang beroperasi terutamanya melalui aplikasi mudah alih. Pelan simpanan melaburkan jumlah tetap dalam ETF pilihan pada selang masa tetap, jadi pelabur tidak perlu menjangka masa pembelian atau menyimpan wang sekali gus terlebih dahulu.
Di UK, banyak platform menawarkan pelaburan berkala dari £25 sebulan melalui Stocks and Shares ISA atau akaun pelaburan am. Deposit minimum untuk membuka akaun berbeza mengikut platform tetapi sering antara £0 dengan £100.
Saham pecahan, dagangan tanpa komisen dan pelan simpanan automatik telah menurunkan halangan kemasukan kepada angka tunggal di AS, EU dan UK.
Berapakah kos untuk melabur dalam ETF?
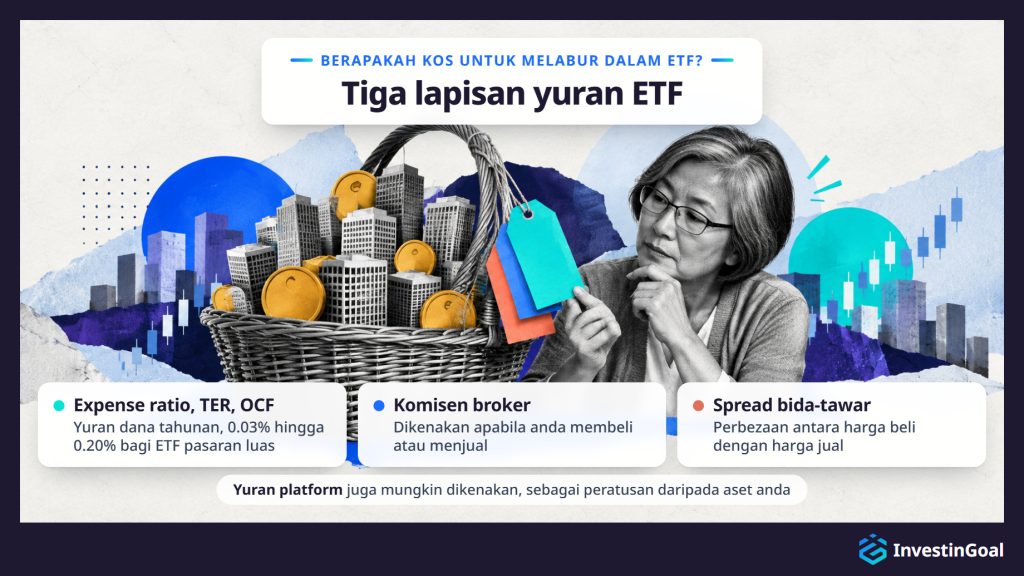
Kos melabur dalam ETF mempunyai tiga lapisan: expense ratio tahunan dana (lazimnya 0.03% hingga 0.20% bagi ETF pasaran luas, atau RM1.35 hingga RM9.00 setahun bagi setiap RM4,500 yang dilaburkan), komisen broker apabila anda membeli atau menjual, dan spread bida-tawar pada saat dagangan. Kos tahunan dana yang sama dipanggil expense ratio di AS dan TER (total expense ratio) atau OCF (ongoing charges figure) di Eropah dan UK. Ketiga-tiga nama itu bermaksud kos yang sama.
Expense ratio ialah kos yang paling penting untuk difahami. Dana mengambilnya secara automatik daripada asetnya, jadi anda tidak pernah melihat bil yang berasingan. Ia mengurangkan pulangan dana sedikit setiap tahun. ETF dengan expense ratio 0.07% berharga RM3.15 setahun bagi setiap RM4,500 yang dilaburkan, manakala dana yang diurus secara aktif yang mengenakan 1.00% berharga RM45.00 bagi jumlah yang sama. Selama beberapa dekad, faedah kompaun melebarkan jurang itu.
Komisen broker ialah lapisan kedua. Sejak penghujung 2019, apabila Charles Schwab, Fidelity dan TD Ameritrade menghapuskan komisen ke atas dagangan ETF tersenarai di AS, dagangan tanpa komisen telah menjadi standard dalam kalangan broker dalam talian utama di AS. Di Eropah, neobroker sering mengenakan €0 hingga €1 bagi setiap transaksi, manakala bank tradisional mungkin mengenakan €5 hingga €15. Di UK, platform seperti Trading 212 dan InvestEngine menawarkan pelaburan ETF tanpa komisen, manakala Hargreaves Lansdown mengenakan £6.95 bagi setiap dagangan dalam talian dan Interactive Investor £3.99, dan kedua-duanya menawarkan pelaburan bulanan berkala tanpa caj urus niaga. Yuran platform juga mungkin dikenakan, terutamanya di UK, dan ia merupakan peratusan daripada aset yang anda pegang pada platform itu.
Spread bida-tawar ialah lapisan ketiga. Ia ialah perbezaan antara harga yang anda boleh gunakan untuk membeli ETF dengan harga yang anda boleh gunakan untuk menjualnya pada bila-bila masa. Bagi ETF yang besar dan cair yang menjejaki indeks utama, spread biasanya beberapa sen seunit dan kesannya kecil. Bagi ETF yang lebih kecil atau kurang cair, spread boleh lebih lebar.
ETF jauh lebih murah daripada dana yang diurus secara aktif. Expense ratio yang rendah, komisen yang semakin turun dan spread yang ketat menjadikan ETF salah satu pelaburan termurah yang tersedia kepada pelabur runcit. Bersama yuran platform, ketiga-tiga lapisan ini membentuk yuran ETF yang dibayar pemula, dan jadual di bawah membandingkannya di AS, EU dan UK.
| Lapisan kos | AS | EU | UK |
|---|---|---|---|
| Yuran dana tahunan | Expense ratio: 0.03%–0.20% | TER: 0.03%–0.20% | OCF: 0.03%–0.20% |
| Komisen broker | $0 pada kebanyakan broker utama (sejak 2019) | €0–€1 pada neobroker; €5–€15 pada bank tradisional | £0 pada Trading 212, InvestEngine; £3.99–£6.95 pada yang lain |
| Yuran platform | Jarang | Berbeza-beza; sesetengah neobroker tidak mengenakan apa-apa | Lazim (peratusan aset atau caj tahunan tetap) |
| Spread bida-tawar | Beberapa sen seunit bagi ETF yang besar dan cair di semua bidang kuasa; lebih lebar bagi ETF yang lebih kecil atau kurang cair | ||
Bagaimanakah ETF dikenakan cukai?
ETF dikenakan cukai mengikut negara kediaman pelabur dan jenis akaun yang memegangnya, dan Malaysia tidak mempunyai akaun berkelebihan cukai yang mengurangkan cukai ke atas ETF.
Teruskan membaca
Di Malaysia, individu tidak membayar cukai ke atas keuntungan daripada sekuriti tersenarai, dan dividen dikecualikan cukai kecuali cukai 2% ke atas dividen tahunan melebihi RM100,000 mulai 2025. Platform yang memegang akaun juga penting, kerana pelabur mengisytiharkan dan membayar sebarang cukai, dan setiap dagangan di Bursa Malaysia dikenakan duti setem 0.10% dan yuran penjelasan 0.03%.
Peraturan cukai berubah dari satu negara ke negara lain dan dari semasa ke semasa. Malaysia tidak mempunyai akaun berkelebihan cukai untuk ETF, jadi peraturan cukai yang sama terpakai kepada setiap akaun ETF.
Apakah risiko melabur dalam ETF?
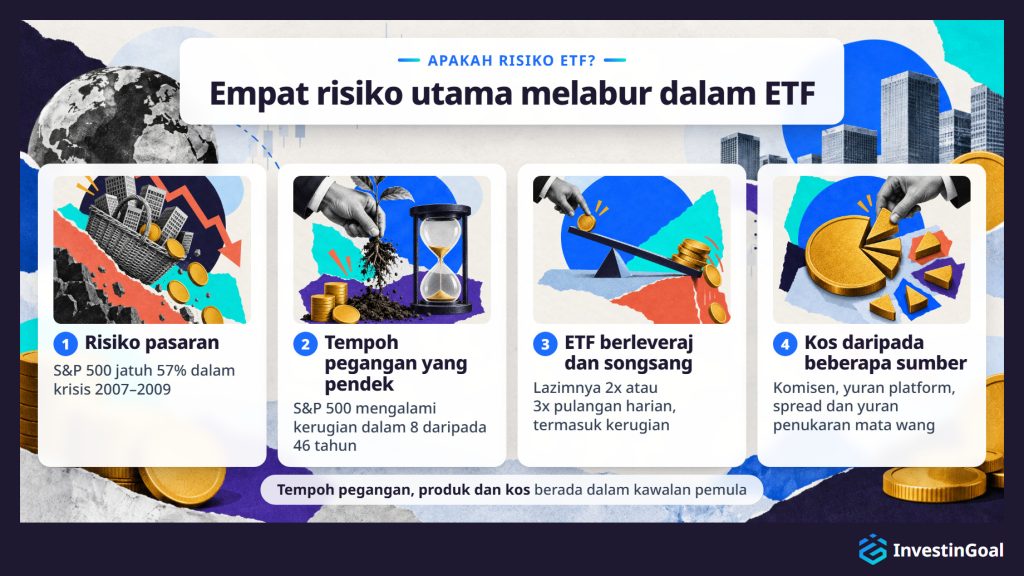
Risiko utama melabur dalam ETF ialah risiko pasaran, tempoh pegangan yang pendek, ETF berleveraj dan songsang, serta kos daripada beberapa sumber. Keseluruhan indeks boleh jatuh, dan kejatuhan pasaran luas sebanyak 30–50% pernah berlaku pada masa lalu. Tempoh pegangan yang pendek menjadikan kerugian lebih berkemungkinan, ETF berleveraj dan songsang menggandakan kerugian dan tidak sesuai untuk pemula, dan yuran yang tidak dipantau sesiapa boleh mengambil bahagian besar pulangan.
- Risiko pasaran ialah yang paling asas, kerana ETF yang menjejaki S&P 500 atau MSCI World jatuh apabila pasaran itu jatuh. Kepelbagaian mengurangkan kesan kejatuhan mana-mana satu syarikat, tetapi ia tidak melindungi daripada kemerosotan pasaran yang meluas. Semasa krisis kewangan 2007–2009, S&P 500 jatuh 57% dari puncaknya pada Oktober 2007 ke paras terendahnya pada Mac 2009, menurut data Federal Reserve. Semasa kejatuhan COVID-19, S&P 500 jatuh 34% antara 19 Februari dengan 23 Mac 2020, kejatuhan yang hanya mengambil masa 23 hari dagangan.
- Tempoh pegangan yang pendek meningkatkan kebarangkalian kerugian. Dari 1980 hingga 2025, S&P 500 mengalami kerugian dalam 8 daripada 46 tahun kalendar dengan dividen disertakan, kira-kira satu tahun dalam setiap enam. Bagi tempoh yang lebih panjang, kebarangkalian kerugian menurun dengan ketara, tetapi ia tidak mencapai sifar. Anarkulova, Cederburg dan O’Doherty mengkaji data pasaran saham daripada 39 negara maju antara 1841 dengan 2019, dalam kertas yang diterbitkan dalam Journal of Financial Economics. Mereka mendapati bahawa walaupun sepanjang 30 tahun, pelabur mempunyai kira-kira 12% kebarangkalian pulangan benar yang negatif. Inilah sebabnya ETF pada dasarnya pelaburan jangka panjang, dan mengapa pemula tidak sepatutnya melabur wang yang mungkin diperlukan dalam jangka pendek.
- ETF berleveraj dan songsang ialah produk yang perlu dielakkan sepenuhnya oleh pemula. ETF berleveraj menggunakan derivatif untuk menggandakan pulangan harian sesuatu indeks, lazimnya sebanyak 2x atau 3x, yang turut menggandakan kerugian. ETF songsang bertujuan memperoleh keuntungan apabila indeks jatuh, dan nilainya menurun apabila indeks naik. Kedua-duanya ialah instrumen dagangan jangka pendek dan bukan pelaburan jangka panjang, dan kerana pulangannya ditetapkan semula setiap hari, ia boleh mengalami kerugian walaupun indeks berakhir pada tahap yang sama seperti ketika tempoh bermula.
- Kos daripada beberapa sumber bertambah. Expense ratio setiap ETF rendah, tetapi jumlah kos melabur juga termasuk komisen broker, yuran platform, spread dan yuran penukaran mata wang. Pelabur yang tidak mengetahui lapisan ini boleh kehilangan lebih banyak pulangan daripada yang dijangka, terutamanya dengan pembelian kecil yang kerap.
ETF indeks pasaran luas yang dipegang dalam tempoh yang panjang telah memberi pulangan yang kukuh pada masa lalu, tetapi prestasi lalu tidak menjamin hasil pada masa hadapan. Pemula boleh mengawal tiga daripada empat risiko ETF: tempoh pegangan, pilihan produk dan kos.
Sebelum membaca bahagian ini, adakah anda tahu bahawa ETF pasaran luas boleh kehilangan 50%+ dalam kejatuhan pasaran?
Pilih satu dan lihat bagaimana jawapan anda dibandingkan dengan pembaca lain.
Bagaimanakah pemula memulakan pelaburan dalam ETF?
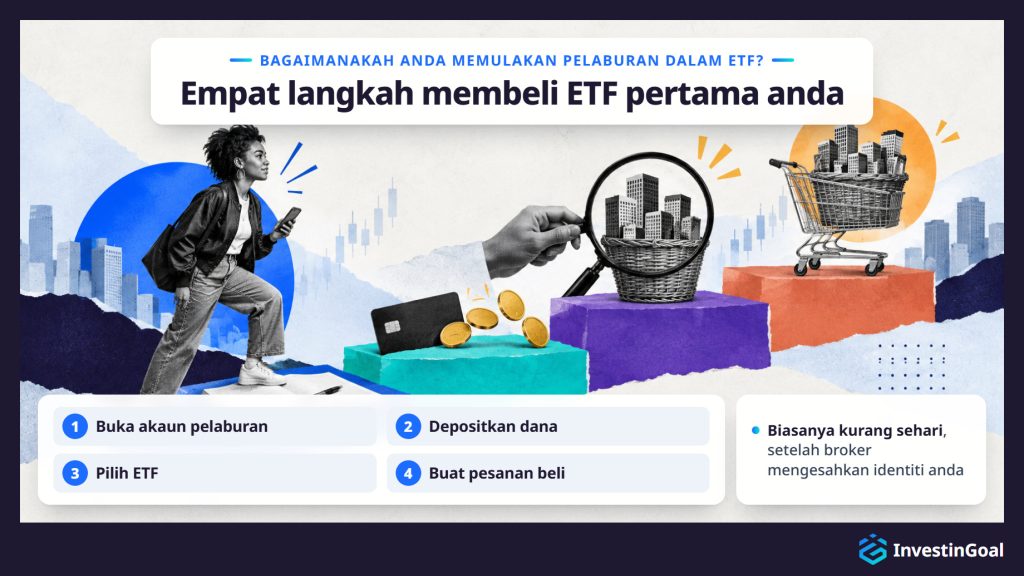
Pemula memulakan pelaburan dalam ETF dengan membuka akaun dengan broker yang dikawal selia, mendepositkan wang, memilih ETF dan membuat pesanan beli, yang biasanya mengambil masa kurang sehari setelah broker mengesahkan identiti mereka.
- Buka akaun pelaburan. Pilih platform yang dikawal selia di negara anda dan daftar, yang bermaksud menghantar dokumen identiti supaya platform dapat mengesahkan akaun anda, seperti yang dikehendaki oleh peraturan antipengubahan wang haram. Di Malaysia jenis akaunnya ialah akaun broker standard, kerana Malaysia tidak mempunyai akaun berkelebihan cukai untuk ETF.
- Depositkan dana. Setelah broker mengesahkan akaun anda, pindahkan wang daripada akaun bank anda. Kebanyakan platform mengkreditkan deposit dalam masa satu hari bekerja, dan sesetengahnya menawarkan deposit serta-merta melalui kad debit atau pindahan bank serta-merta.
- Pilih ETF. Cari ETF mengikut nama dana, simbol tikernya atau kod ISIN-nya, dengan fungsi carian yang ada pada setiap platform. Jika anda belum memutuskan ETF yang hendak dibeli, buat keputusan itu sebelum membuat pesanan.
- Buat pesanan beli. Masukkan bilangan unit, atau jumlah wang jika platform menawarkan saham pecahan, dan pilih jenis pesanan. Pesanan pasaran membeli pada harga pasaran semasa dengan serta-merta. Pesanan had menetapkan harga maksimum yang sanggup anda bayar dan hanya dilaksanakan jika pasaran mencapai harga itu. Bagi ETF pasaran luas yang cair, pesanan pasaran semasa waktu dagangan biasa biasanya mencukupi.
Keempat-empat langkah ini sama di setiap negara. Jenis akaun, peraturan dan platform berubah dari satu negara ke negara lain, dan ia membentuk cara pemula mula melabur dalam ETF di Malaysia.
Persediaan ETF yang paling mudah memerlukan dua keputusan, satu dana global pasaran luas dan satu platform. Selepas itu, pembelian bulanan automatik melakukan kerjanya, tanpa pengimbangan semula dan tanpa perubahan pada peruntukan.
 Filippo UcchinoPengasas Bersama, Ketua Pegawai Eksekutif dan Ketua Editor InvestinGoal
Bagaimanakah pemula melabur dalam ETF di Malaysia?
Di Malaysia, pemula melabur dalam ETF dengan membuka akaun dengan platform seperti moomoo, Affin Hwang atau Interactive Brokers, dan mereka membeli ETF yang tersenarai di Bursa Malaysia, seperti ETF FTSE4Good Bursa Malaysia, serta ETF tersenarai di AS melalui broker tempatan.
Teruskan membaca
Malaysia tidak mempunyai akaun berkelebihan cukai untuk ETF, jadi pemula memegang ETF dalam akaun broker standard.
Platform yang diberi kebenaran di Malaysia diselia oleh Suruhanjaya Sekuriti Malaysia (SC). Jika platform yang diberi kebenaran di Malaysia gagal dan tidak dapat memulangkan aset pelabur, Dana Pampasan Depositori Bursa Malaysia membayar sehingga RM100,000 bagi setiap tuntutan. Dana Pampasan tidak membayar bagi kerugian yang disebabkan oleh kejatuhan pasaran.
ETF yang tersedia kepada pelabur di Malaysia ialah ETF yang tersenarai di Bursa Malaysia, seperti ETF FTSE4Good Bursa Malaysia, dan ETF tersenarai di AS melalui broker tempatan.
Bolehkah pelabur Malaysia membeli ETF AS?
Ya. Pelabur Malaysia boleh membeli ETF tersenarai di AS melalui broker tempatan yang menawarkan akses kepada ETF dan saham asing.
ETF tersenarai di AS yang popular termasuk VOO (Vanguard S&P 500), SPY (SPDR S&P 500 ETF, diurus oleh State Street Global Advisors) dan VTI (Vanguard Total Stock Market), yang kerap disebut dalam panduan pelaburan Amerika.
Tiada ETF yang tersenarai di Malaysia menjejaki indeks utama AS, jadi dana tersenarai di AS ialah jalan terus untuk mengikutinya.
AS mengutip cukai pegangan balik pada sumber ke atas dividen yang dibayar oleh syarikat AS dan dana tersenarai di AS kepada pelabur di luar negara. Kadar bagi pemastautin Malaysia ialah 30% penuh, kerana Malaysia tidak mempunyai perjanjian cukai dengan AS. Banyak ETF UCITS berdomisil di Ireland, yang perjanjian cukainya dengan AS mengurangkan cukai ke atas dividen yang diterima dana kepada 15%.
Jika panduan AS mengesyorkan ETF melalui tiker AS-nya, pelabur di Malaysia boleh membeli dana itu secara terus.
Bagaimanakah pemula memilih ETF pertama mereka?
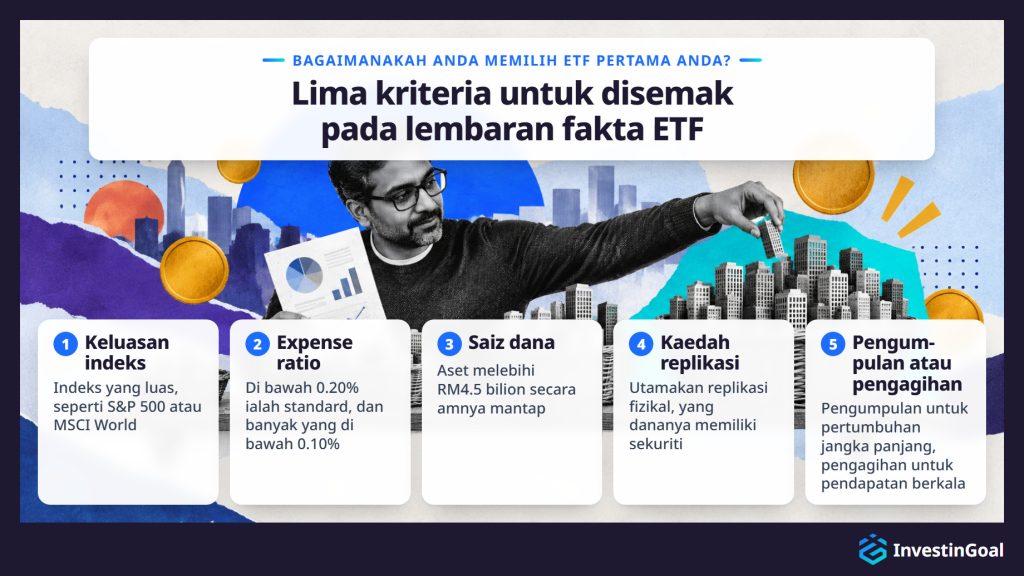
Pemula memilih ETF pertama mereka dengan bermula dengan penjejak indeks pasaran luas yang berkos rendah dan menyemaknya berdasarkan lima kriteria: indeks yang dijejaki, expense ratio tahunannya, saiz dan kecairan dananya, kaedah replikasinya (fizikal atau sintetik), dan sama ada ia mengumpul atau mengagihkan dividen.
Keluasan indeks ialah kriteria pertama, dan ETF pertama patut menjejaki indeks yang luas dan pelbagai dan bukannya sektor atau tema yang sempit. Tiga titik permulaan yang paling lazim ialah S&P 500 (500 syarikat AS terbesar), MSCI World (pasaran maju sahaja) dan indeks global pasaran maju dan pasaran baru muncul, seperti MSCI ACWI (All Country World Index) atau FTSE All-World. Semakin luas indeksnya, semakin pelbagai pelaburannya.
Expense ratio ialah kriteria kedua, kerana antara dana yang menjejaki indeks yang sama, dana yang mempunyai expense ratio lebih rendah memberi pulangan bersih yang sedikit lebih tinggi dari semasa ke semasa, jika semua faktor lain sama. Bagi ETF pasaran luas, expense ratio di bawah 0.20% ialah standard, dan banyak yang di bawah 0.10%.
Saiz dana ialah kriteria ketiga, dan ia menjejaskan kecairan serta berapa lama dana bertahan. Dana yang lebih besar cenderung mempunyai spread bida-tawar yang lebih ketat, perbezaan penjejakan yang lebih rendah dan risiko penutupan yang lebih rendah. Dana yang mempunyai aset di bawah pengurusan melebihi RM4.5 bilion secara amnya mantap. Dana di bawah RM450 juta mungkin menanggung kos dagangan yang lebih tinggi dan lebih berkemungkinan ditutup.
Kaedah replikasi ialah kriteria keempat, dan kebanyakan pelabur baharu patut mengutamakan ETF yang direplikasi secara fizikal, yang dananya memiliki sekuriti asas, berbanding ETF sintetik, yang menggunakan kontrak swap. Replikasi fizikal lebih mudah difahami dan tidak membawa risiko rakan niaga daripada perjanjian swap.
Pengumpulan berbanding pengagihan ialah kriteria kelima, dan pilihan bergantung pada matlamat dan keadaan cukai anda. ETF pengumpulan cenderung lebih mudah untuk pertumbuhan jangka panjang. ETF pengagihan sesuai bagi mereka yang mahukan pendapatan berkala.
Apabila digunakan bersama, kelima-lima kriteria ini mengecilkan pilihan kepada senarai pendek dana. Lembaran fakta setiap ETF menunjukkan kesemua lima kriteria, jadi pemula boleh memilih ETF dengan membandingkan beberapa lembaran fakta secara berdampingan.
Bagaimanakah anda memilih platform yang sesuai untuk melabur dalam ETF?
Anda memilih platform yang sesuai untuk melabur dalam ETF dengan menyemak empat faktor: pelbagai ETF yang tersedia, struktur jumlah kos (yuran transaksi, yuran platform dan sebarang caj jagaan), sama ada platform itu dikawal selia di negara anda, dan sama ada ia menawarkan jenis akaun yang anda perlukan.
Pelbagai ETF ialah faktor pertama, kerana platform hanya berguna jika ia menyenaraikan ETF yang ingin anda beli. Sesetengah platform menawarkan akses kepada beribu-ribu ETF merentasi pelbagai bursa, manakala yang lain menawarkan pilihan yang lebih kecil. Bagi ETF indeks pasaran luas, kebanyakan platform utama mempunyai liputan yang mencukupi, tetapi jika anda berminat dengan ETF tematik atau serantau tertentu, semak bahawa platform itu menyenaraikannya sebelum membuka akaun.
Struktur kos ialah faktor kedua, dan jumlah kos menggunakan platform termasuk komisen bagi setiap dagangan, yuran platform berterusan (peratusan aset atau caj bulanan atau tahunan tetap), caj jagaan dan sebarang yuran penukaran mata wang apabila anda membeli ETF dalam mata wang asing. Platform tanpa komisen tetapi dengan yuran platform tahunan yang tinggi mungkin berharga lebih dari semasa ke semasa berbanding platform yang mempunyai yuran kecil bagi setiap dagangan dan tiada caj platform. Perbandingan itu patut melihat jumlah kos bagi kekerapan dagangan dan saiz portfolio yang anda jangkakan.
Peraturan ialah faktor ketiga, dan ia menyingkirkan mana-mana platform yang gagal memenuhinya, walau apa pun kos atau pilihannya. Di Malaysia, platform patut diberi kebenaran oleh pihak berkuasa kewangan yang diiktiraf, seperti SC. Peraturan mewajibkan platform mengasingkan aset pelanggan daripada wangnya sendiri dan memberi anda akses kepada skim pampasan jika platform gagal. Bagi platform yang diberi kebenaran di Malaysia, skim itu ialah Dana Pampasan.
Jenis akaun ialah faktor keempat. Di Malaysia akaun broker standard sudah mencukupi, kerana Malaysia tidak mempunyai akaun berkelebihan cukai untuk ETF dan tidak mempunyai platform yang menawarkan pelan simpanan ETF. Jika platform tidak menawarkan jenis akaun yang anda perlukan, tiga faktor yang lain tidak penting.
Apabila digunakan bersama, keempat-empat faktor itu mengecilkan pilihan kepada dua atau tiga platform. Pemula kemudian boleh membandingkan platform ETF itu secara berdampingan, di laman web atau dalam aplikasi ETF yang ditawarkan oleh kebanyakannya.
Adakah mungkin untuk berdagang ETF dan bukannya melabur dalam ETF?
Ya, pelabur boleh berdagang ETF dan bukannya melabur dalam ETF, dalam jangka pendek atau melalui CFD, tetapi pendekatan ini membawa risiko dan kos yang jauh lebih tinggi berbanding pelaburan jangka panjang dan tidak sesuai untuk pemula yang membina portfolio pertama mereka.
Teruskan membaca
Dagangan ETF dalam erti jangka pendek bermaksud membeli dan menjual ETF dalam tempoh beberapa hari, minggu atau bulan untuk memperoleh keuntungan daripada pergerakan harga, dan bukannya memegangnya selama bertahun-tahun untuk menangkap pertumbuhan jangka panjang indeks. Pendekatan ini memerlukan keputusan pemasaan yang tepat berulang kali. Brad Barber dan Terrance Odean mengkaji penyelidikan tentang pelabur individu dalam Handbook of the Economics of Finance, dan mereka mendapati bahawa pelabur individu mencatat prestasi lebih rendah daripada penanda aras standard seperti dana indeks berkos rendah, dengan pedagang yang paling kerap berdagang memperoleh pulangan bersih yang paling rendah.
Dagangan CFD (contract for difference) ke atas ETF membolehkan pelabur membuat spekulasi tentang harga ETF dengan leveraj, yang bermaksud mengawal kedudukan yang lebih besar daripada yang lazimnya dibenarkan oleh modal mereka. Leveraj menggandakan keuntungan dan kerugian, dan adalah mungkin untuk kehilangan lebih daripada pelaburan awal. CFD tidak tersedia kepada pelabur runcit di AS, tetapi ia tersedia di UK dan EU di bawah peraturan yang ketat, termasuk had leverage dan perlindungan baki negatif yang ditetapkan oleh FCA di UK dan oleh pengawal selia nasional di EU.
Pelaburan jangka panjang dalam ETF ialah strategi yang dibina atas kepelbagaian, faedah kompaun dan kos yang rendah. Dagangan jangka pendek ialah aktiviti yang berbeza, dengan profil risiko yang berbeza, kos yang lebih tinggi dan kebarangkalian kejayaan yang jauh lebih rendah bagi peserta yang tidak berpengalaman. Ufuk masa, kos dan toleransi risiko ialah perkara yang memisahkan dagangan daripada pelaburan.